
 صورت سرمایه چیست؟ آموزش تهیه، فرمول و نحوه محاسبه سرمایه پایان دوره
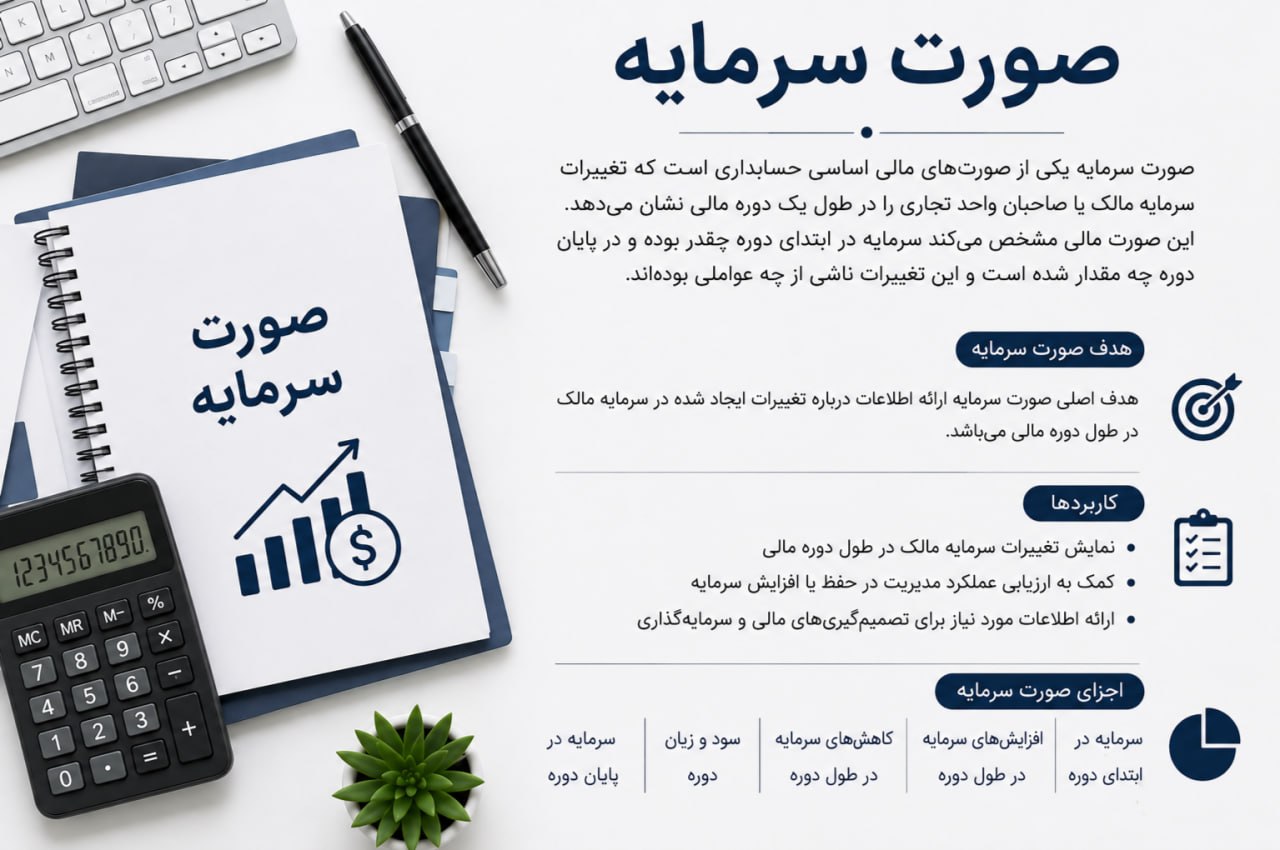
صورت سرمایه یکی از صورتهای مالی مهم در حسابداری است که تغییرات ایجادشده در سرمایه مالک یا حقوق مالکانه یک واحد تجاری را طی یک دوره مالی نشان میدهد. این صورت مالی مشخص میکند سرمایه مالک از ابتدای دوره تا پایان دوره، تحت تأثیر عواملی مانند سود یا زیان خالص، سرمایهگذاری مجدد و برداشت مالک چگونه تغییر کرده است.
به همین دلیل، آشنایی با صورت سرمایه و نحوه محاسبه سرمایه پایان دوره برای صاحبان کسبوکار، مدیران و حسابداران اهمیت زیادی دارد.
صورت سرمایه چیست؟
صورت سرمایه گزارشی است که تغییرات سرمایه مالک را در طول یک دوره مالی نشان میدهد. این گزارش معمولاً با سرمایه ابتدای دوره آغاز شده و سپس افزایشها و کاهشهای سرمایه در طول دوره در آن محاسبه میشود تا سرمایه پایان دوره به دست آید.
سرمایه ابتدای دوره معمولاً همان مانده سرمایهای است که از پایان دوره مالی قبل به دوره جدید منتقل شده است.
در طول دوره مالی، فعالیتهای اقتصادی واحد تجاری و همچنین معاملات انجامشده توسط مالک میتوانند باعث افزایش یا کاهش سرمایه شوند.
مهمترین عوامل مؤثر بر سرمایه عبارتاند از:
- سرمایه اول دوره
- سود خالص
- زیان خالص
- سرمایهگذاری مجدد مالک
- برداشت مالک
اجزای اصلی صورت سرمایه
برای تهیه صورت سرمایه، ابتدا باید عوامل مؤثر بر تغییرات سرمایه شناسایی شوند. هر یک از این عوامل تأثیر متفاوتی بر حقوق مالکانه دارند.
سرمایه اول دوره
سرمایه اول دوره مبلغ سرمایهای است که از پایان دوره مالی قبل به دوره جدید منتقل شده است.
این مبلغ نقطه شروع محاسبه صورت سرمایه محسوب میشود و سایر تغییرات سرمایه در طول دوره نسبت به آن محاسبه خواهند شد.
سود خالص
اگر یک واحد تجاری در پایان دوره مالی سود خالص داشته باشد، سود ایجادشده موجب افزایش سرمایه مالک میشود.
بنابراین، سود خالص یکی از مهمترین عوامل افزایش سرمایه در صورت سرمایه است.
زیان خالص
در صورتی که واحد تجاری در پایان دوره مالی با زیان خالص مواجه شود، زیان باعث کاهش سرمایه مالک خواهد شد.
به همین دلیل، در محاسبه سرمایه پایان دوره، زیان خالص از سرمایه کسر میشود.
سرمایهگذاری مجدد مالک
گاهی مالک در طول دوره مالی منابع مالی یا دارایی جدیدی را وارد واحد تجاری میکند. این مبلغ سرمایهگذاری مجدد مالک محسوب شده و باعث افزایش سرمایه میشود.
سرمایهگذاری مجدد با درآمد حاصل از فعالیتهای واحد تجاری تفاوت دارد؛ زیرا سرمایهگذاری مجدد ناشی از ورود منابع جدید توسط مالک است، در حالی که سود خالص حاصل عملکرد اقتصادی واحد تجاری در طول دوره مالی است.
برداشت مالک
برداشت مالک به استفاده شخصی مالک از منابع واحد تجاری گفته میشود.
برداشت مالک هزینه واحد تجاری محسوب نمیشود، اما باعث کاهش حقوق مالکانه خواهد شد. بنابراین، مبلغ برداشت در صورت سرمایه از سرمایه کسر میشود.
فرمول صورت سرمایه چیست؟
برای محاسبه سرمایه پایان دوره در صورتی که واحد تجاری سود خالص داشته باشد، میتوان از فرمول زیر استفاده کرد:
سرمایه اول دوره + سود خالص + سرمایهگذاری مجدد مالک − برداشت مالک = سرمایه پایان دوره
این فرمول نشان میدهد که سرمایه مالک در طول دوره مالی چگونه افزایش یا کاهش پیدا کرده است.
مثال محاسبه صورت سرمایه با سود خالص
فرض کنید سرمایه یک واحد تجاری در ابتدای دوره ۵۰۰ میلیون تومان باشد.
در طول دوره:
- سرمایهگذاری مجدد مالک: ۵۰ میلیون تومان
- سود خالص: ۱۵۰ میلیون تومان
- برداشت مالک: ۳۰ میلیون تومان
در این حالت، سرمایه پایان دوره به شکل زیر محاسبه میشود:
۵۰۰ + ۱۵۰ + ۵۰ − ۳۰ = ۶۷۰ میلیون تومان
بنابراین، سرمایه پایان دوره برابر با ۶۷۰ میلیون تومان خواهد بود.
محاسبه سرمایه پایان دوره در صورت وجود زیان
اگر واحد تجاری در پایان دوره مالی زیان خالص داشته باشد، زیان باعث کاهش سرمایه میشود.
در این شرایط میتوان از فرمول زیر استفاده کرد:
سرمایه اول دوره + سرمایهگذاری مجدد − برداشت مالک − زیان خالص = سرمایه پایان دوره
مثال محاسبه صورت سرمایه با زیان خالص
فرض کنید سرمایه اول دوره یک واحد تجاری ۶۰۰ میلیون تومان باشد.
در طول دوره:
- سرمایهگذاری مجدد مالک: ۴۰ میلیون تومان
- برداشت مالک: ۲۰ میلیون تومان
- زیان خالص: ۱۰۰ میلیون تومان
بنابراین:
۶۰۰ + ۴۰ − ۲۰ − ۱۰۰ = ۵۲۰ میلیون تومان
در نتیجه، سرمایه مالک در پایان دوره برابر با ۵۲۰ میلیون تومان خواهد بود.
در این مثال، سرمایه از ۶۰۰ میلیون تومان به ۵۲۰ میلیون تومان کاهش یافته است که عمدتاً ناشی از زیان خالص و برداشت مالک بوده است.
تفاوت برداشت مالک و هزینههای واحد تجاری
یکی از نکات مهم در تهیه صورت سرمایه، تفاوت میان برداشت مالک و هزینههای واحد تجاری است.
برداشت مالک هزینه محسوب نمیشود؛ زیرا این مبلغ مربوط به استفاده شخصی مالک از منابع واحد تجاری است و مستقیماً حقوق مالکانه را کاهش میدهد.
در مقابل، هزینههای واحد تجاری در محاسبه سود یا زیان دوره تأثیر میگذارند. افزایش هزینهها میتواند سود خالص را کاهش دهد و در نتیجه، از طریق سود یا زیان خالص بر سرمایه پایان دوره اثر بگذارد.
بنابراین، نباید برداشت مالک را در حساب هزینههای واحد تجاری ثبت کرد.
تفاوت سرمایهگذاری مجدد و درآمد
سرمایهگذاری مجدد مالک با درآمد حاصل از فعالیتهای واحد تجاری تفاوت دارد.
سرمایهگذاری مجدد به معنای ورود منابع جدید توسط مالک به کسبوکار است و مستقیماً موجب افزایش سرمایه میشود.
در مقابل، درآمد حاصل از فعالیتهای واحد تجاری در محاسبه سود یا زیان دوره مورد استفاده قرار میگیرد و پس از محاسبه سود یا زیان خالص، بر سرمایه تأثیر میگذارد.
به همین دلیل، در صورت سرمایه باید این دو مورد بهصورت جداگانه در نظر گرفته شوند.
ارتباط صورت سرمایه با ترازنامه
اطلاعات بهدستآمده از صورت سرمایه در تهیه صورتهای مالی دیگر نیز مورد استفاده قرار میگیرد.
سرمایه پایان دوره پس از محاسبه، در بخش حقوق مالکانه صورت وضعیت مالی یا ترازنامه منعکس میشود.
به همین دلیل، هرگونه اشتباه در محاسبه مواردی مانند سود خالص، زیان خالص، برداشت مالک یا سرمایهگذاری مجدد میتواند باعث ایجاد مغایرت در اطلاعات مالی و مانده حقوق مالکانه شود.
اهمیت صورت سرمایه در حسابداری
صورت سرمایه تنها یک محاسبه ساده نیست، بلکه اطلاعات مهمی درباره وضعیت مالی و عملکرد یک واحد تجاری در اختیار مدیر و مالک قرار میدهد.
با بررسی این صورت مالی میتوان متوجه شد که:
- سرمایه مالک در طول دوره چقدر تغییر کرده است.
- چه میزان از افزایش سرمایه ناشی از سود خالص بوده است.
- مالک چه مقدار سرمایه جدید وارد کسبوکار کرده است.
- چه میزان از منابع توسط مالک برداشت شده است.
- زیان خالص چه تأثیری بر سرمایه داشته است.
- سرمایه مالک در پایان دوره چه میزان است.
به همین دلیل، صورت سرمایه در تحلیل تغییرات حقوق مالکانه و بررسی وضعیت مالی واحد تجاری اهمیت زیادی دارد.
جمعبندی
صورت سرمایه گزارشی حسابداری است که تغییرات سرمایه مالک را طی یک دوره مالی نشان میدهد. برای محاسبه سرمایه پایان دوره باید سرمایه اول دوره، سود یا زیان خالص، سرمایهگذاری مجدد مالک و برداشت مالک مورد بررسی قرار گیرد.
در حالت وجود سود، سرمایه پایان دوره از مجموع سرمایه اول دوره، سود خالص و سرمایهگذاری مجدد، پس از کسر برداشت مالک به دست میآید. در صورت وجود زیان نیز زیان خالص از سرمایه کسر خواهد شد.
شناخت صحیح فرمول صورت سرمایه و تفاوت میان برداشت مالک، هزینهها، درآمد و سرمایهگذاری مجدد، به حسابداران و صاحبان کسبوکار کمک میکند اطلاعات مالی را دقیقتر ثبت و تحلیل کنند.
در مقالات بعدی ایآی محاسب، سایر صورتهای مالی، نحوه تهیه ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و مفاهیم مهم حسابداری را بررسی خواهیم کرد.
🌐 ایآی محاسب؛ همکار هوشمند و امین شما
برای دریافت خدمات حسابداری، مالیاتی و راهکارهای هوشمند مالی، به وبسایت ایآی محاسب مراجعه کنید.
 دیدگاه شما

The RNG focus is key; true transparency demands rigorous statistical review. While the platform details are solid, understanding the underlying math is crucial. Check out JL Boss App online casino for deeper insights into data-driven gaming mechanics.
If you are looking for big wins and a fair game, this is the place to be. Give pk777xz a try!
Very clean layout and no annoying pop ups. It is refreshing to find a site that focuses on the user experience. Highly suggest idmumu86 to my friends.