
 روش فایفو و لایفو چیست؟ بررسی تفاوت FIFO و LIFO در حسابداری
اگر کسبوکاری با خرید، فروش یا تولید کالا سروکار داشته باشد، یکی از موضوعات مهم در حسابداری آن، ارزیابی موجودی کالا است. موجودی فقط تعداد کالاهای موجود در انبار نیست؛ بلکه ارزش ریالی آن نیز مستقیماً بر صورتهای مالی، بهای تمامشده، سود و حتی تصمیمهای مدیریتی اثر میگذارد. به همین دلیل، آشنایی با روش فایفو و لایفو برای حسابداران و مدیران اهمیت زیادی دارد.
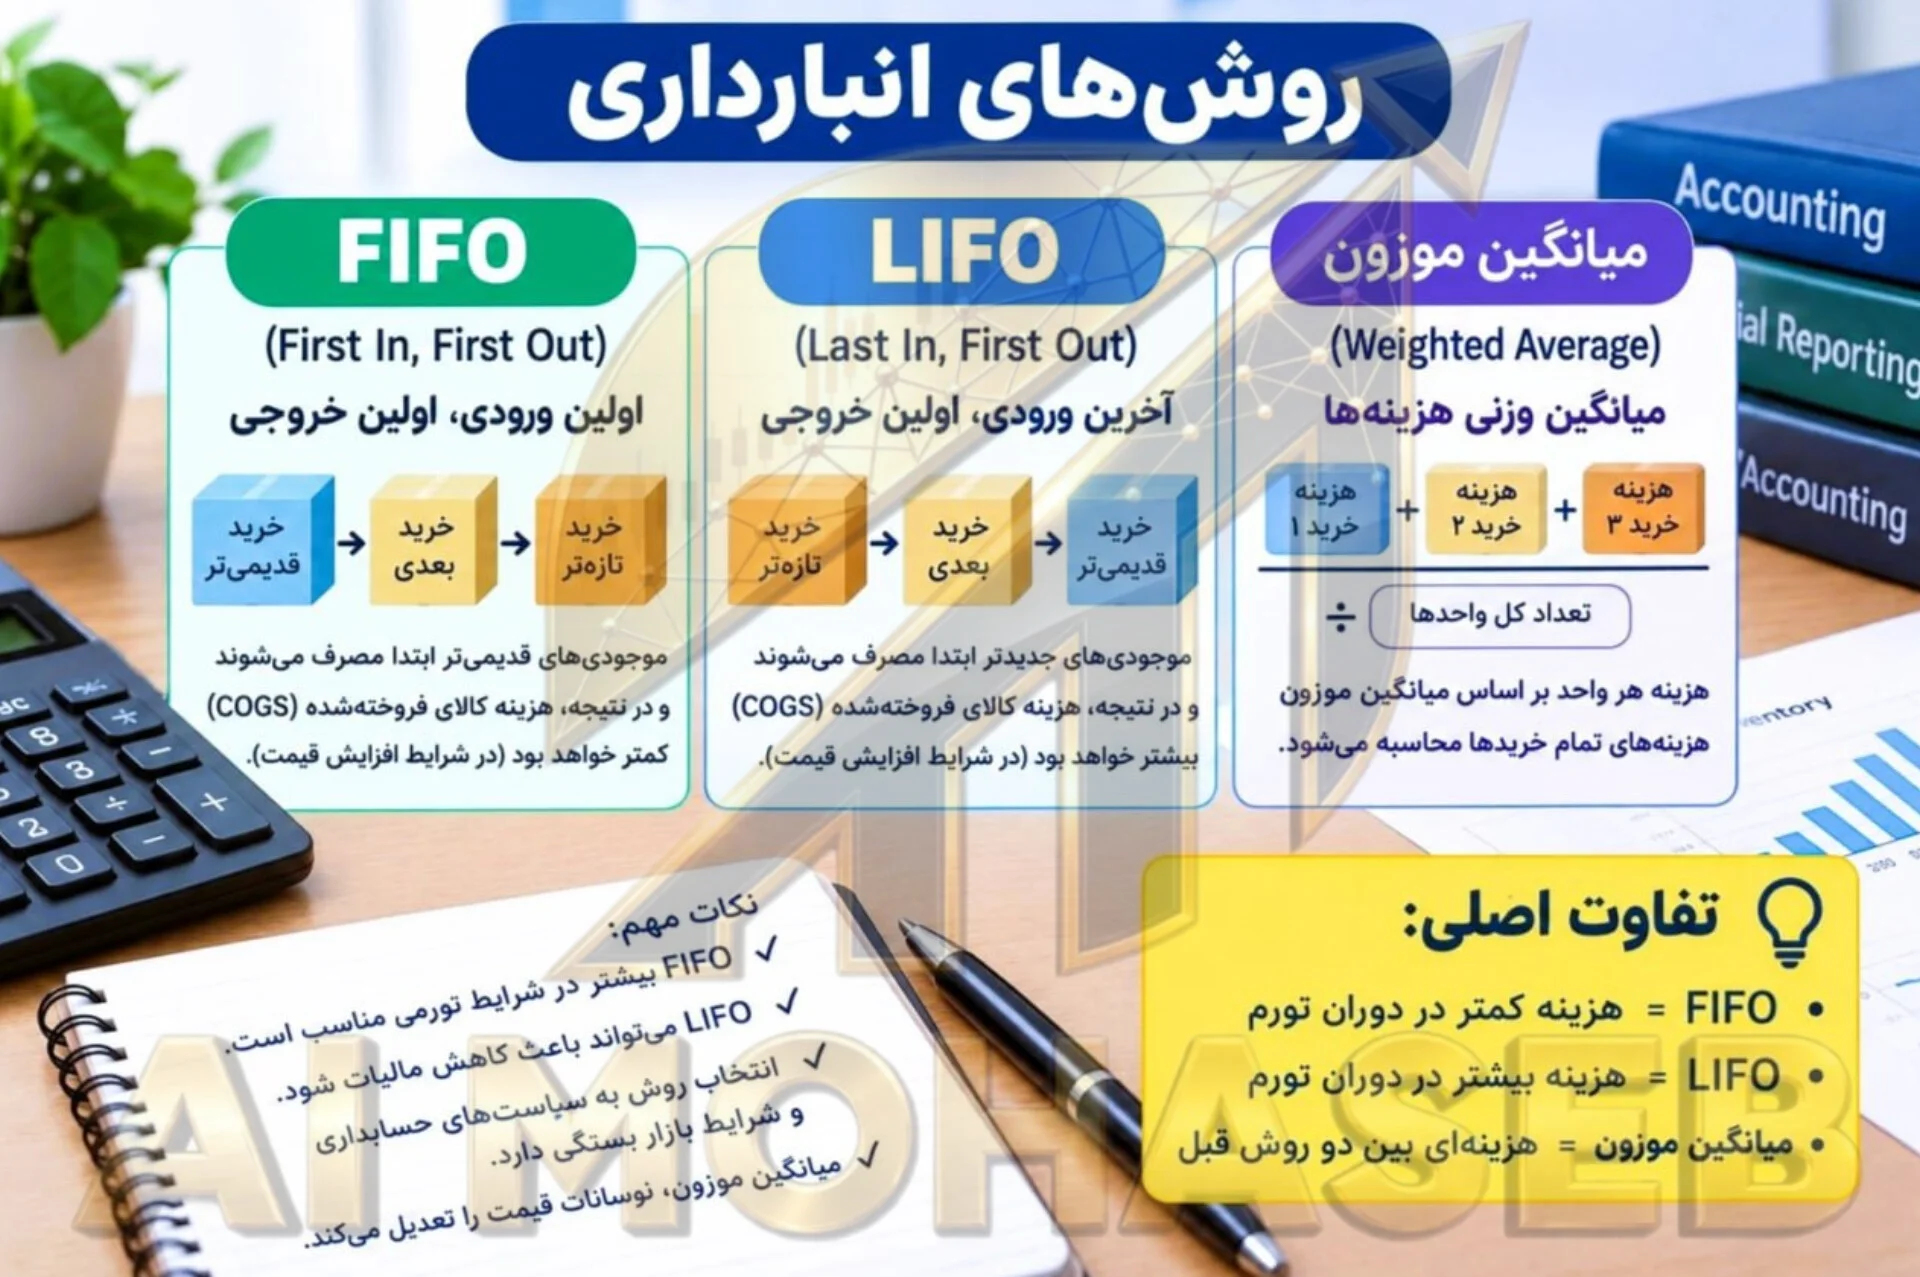
دو روش شناختهشده برای تعیین بهای موجودی، FIFO و LIFO هستند. تفاوت اصلی این دو روش به این موضوع برمیگردد که هنگام خروج کالا از انبار، کدام خریدها را مبنای محاسبه بهای تمامشده قرار دهیم.
موجودی کالا و اهمیت ارزیابی آن
موجودی کالا شامل کالاها یا مواد اولیهای است که یک شرکت برای فروش یا استفاده در فرآیند تولید نگهداری میکند. برای مثال، موجودی یک فروشگاه شامل کالاهای آماده فروش و موجودی یک کارخانه میتواند شامل مواد اولیه، کالای در جریان ساخت و محصولات نهایی باشد.
اگر ارزش موجودی بهدرستی محاسبه نشود، بهای تمامشده و در نتیجه سود ناخالص نیز به شکل نادرست گزارش میشود. بنابراین، روش ارزیابی موجودی باید با دقت و مطابق الزامات استانداردهای حسابداری و مقررات مربوط انتخاب و اجرا شود.
فایفو چیست؟
فایفو یا FIFO (First In, First Out) به معنای «اولین ورودی، اولین خروجی» است. در این روش فرض میشود کالاهایی که زودتر خریداری یا وارد انبار شدهاند، زودتر نیز به فروش میرسند یا مصرف میشوند.
برای مثال، اگر شرکتی ۱۰۰ واحد کالا را با قیمت ۱۰۰ هزار تومان و بعد ۱۰۰ واحد دیگر را با قیمت ۱۳۰ هزار تومان خریداری کند و ۱۰۰ واحد بفروشد، در روش FIFO بهای کالای فروشرفته بر اساس خرید اول محاسبه میشود.
البته این موضوع یک فرض حسابداری برای تعیین بهای موجودی است و الزاماً به این معنا نیست که کالاها در دنیای واقعی دقیقاً با همان ترتیب از انبار خارج شدهاند.
مزایای فایفو
اجرای نسبتاً ساده و قابلفهم
مناسب برای کالاهای فاسدشدنی و تاریخدار
باقی ماندن موجودی پایان دوره با قیمتهای جدیدتر
ارائه ارزش موجودی نزدیکتر به قیمتهای جاری در شرایط افزایش قیمتها
معایب فایفو
مهمترین نکته در شرایط تورمی این است که هزینههای قدیمیتر و معمولاً ارزانتر به بهای تمامشده کالای فروشرفته منتقل میشوند. در نتیجه، سود حسابداری میتواند بیشتر نشان داده شود؛ موضوعی که در تحلیل عملکرد شرکت و محاسبات مالیاتی اهمیت دارد.
لایفو چیست؟
لایفو یا LIFO (Last In, First Out) یعنی «آخرین ورودی، اولین خروجی». در این روش فرض میشود جدیدترین کالاهای خریداریشده، زودتر از موجودیهای قدیمی مصرف یا فروخته میشوند.
برای نمونه، اگر قیمت خرید کالا در طول زمان افزایش پیدا کرده باشد، استفاده از آخرین خریدها برای محاسبه بهای کالای فروشرفته باعث میشود هزینه بیشتری به فروش تخصیص پیدا کند و در نتیجه سود حسابداری کاهش یابد.
مزایای لایفو
انعکاس هزینههای جدیدتر در بهای تمامشده در شرایط افزایش قیمت
کاهش سود حسابداری در مقایسه با FIFO در بسیاری از شرایط تورمی
ایجاد ارتباط بیشتر میان هزینههای جاری و درآمد حاصل از فروش
معایب لایفو
یکی از مشکلات مهم این روش، قدیمی شدن ارزش بخشی از موجودی باقیمانده در ترازنامه است. همچنین اجرای آن میتواند برای کسبوکارهایی با تنوع زیاد کالا پیچیده باشد.
نکته مهم این است که LIFO در چارچوب IFRS مجاز نیست و بنابراین نمیتوان آن را صرفاً به دلیل مزیت احتمالی مالیاتی، روش مطلوبی برای گزارشگری مالی بینالمللی دانست.
تفاوت فایفو و لایفو چیست؟
مهمترین تفاوت این دو روش در ترتیب فرضی خروج کالا و تأثیر آن بر هزینه و سود است. در FIFO، قدیمیترین هزینهها ابتدا وارد بهای تمامشده میشوند؛ اما در LIFO، جدیدترین هزینهها مبنا قرار میگیرند.
در شرایط افزایش قیمتها، معمولاً FIFO باعث سود گزارششده بیشتر و موجودی پایان دوره با ارزش بالاتر میشود، در حالی که LIFO معمولاً بهای تمامشده بیشتری ایجاد کرده و سود کمتری نشان میدهد.
اما در شرایط کاهش قیمتها، این نتایج میتواند برعکس شود. بنابراین، نمیتوان گفت یک روش در تمام شرایط اقتصادی همیشه سودآورتر یا مناسبتر است.
تأثیر روش ارزیابی موجودی بر صورتهای مالی
انتخاب روش ارزیابی موجودی تنها یک موضوع انبارداری نیست. این انتخاب میتواند روی چند بخش مهم صورتهای مالی اثر بگذارد:
بهای تمامشده کالای فروشرفته: روش انتخابی مشخص میکند چه هزینهای به کالاهای فروختهشده اختصاص پیدا کند.
سود ناخالص: با افزایش یا کاهش بهای تمامشده، سود ناخالص نیز تغییر میکند.
موجودی پایان دوره: ارزش کالاهای باقیمانده در پایان دوره به روش ارزیابی انتخابشده وابسته است.
ترازنامه: موجودی کالا یکی از اقلام داراییهای جاری است و تغییر ارزش آن میتواند بر مجموع داراییها اثر بگذارد.
مالیات: تغییر سود مشمول مالیات میتواند در شرایط و چارچوب قوانین مالیاتی، آثار مالیاتی متفاوتی ایجاد کند؛ بنابراین نباید اثر مالیاتی روشهای ارزیابی را بهصورت مستقل از مقررات مالیاتی کشور بررسی کرد.
فایفو یا لایفو؛ کدام بهتر است؟
پاسخ به این سؤال به نوع کسبوکار، استانداردهای حسابداری قابل اعمال، ساختار موجودی و شرایط اقتصادی بستگی دارد. برای کالاهای فاسدشدنی، اجرای عملی FIFO معمولاً منطقیتر است؛ زیرا کالاهای قدیمی باید زودتر مصرف یا فروخته شوند.
از طرف دیگر، در تحلیل حسابداری باید توجه داشت که ترتیب واقعی حرکت کالا در انبار با فرض جریان هزینه در حسابداری یکسان نیست. بنابراین مدیران باید بین مدیریت فیزیکی کالا و روش محاسبه بهای موجودی تفاوت قائل شوند.
در نهایت، انتخاب روش ارزیابی موجودی باید با سیاستهای حسابداری شرکت، استانداردهای مورد استفاده و الزامات قانونی هماهنگ باشد. آشنایی دقیق با تفاوت فایفو و لایفو به مدیران و حسابداران کمک میکند تأثیر تصمیمهای مربوط به خرید، فروش و موجودی را بهتر بر سود و وضعیت مالی شرکت ارزیابی کنند.
 دیدگاه شما

Really impressed with the user experience here. Everything is laid out perfectly and the game loading times are minimal. Check it out at bd99g777
Best app for gaming on the go. The loading times are minimal and the gameplay is buttery smooth. Glad I downloaded vnhitclubapk.
Honestly, the risk assessment part is key. Don’t just trust any link; check local laws first. For more on responsible play, see this: poko app ডাউনলোড. Always prioritize safety over the buzz.