مالیات بر سوداگری و سفتهبازی؛ نحوه محاسبه، نرخها و داراییهای مشمول
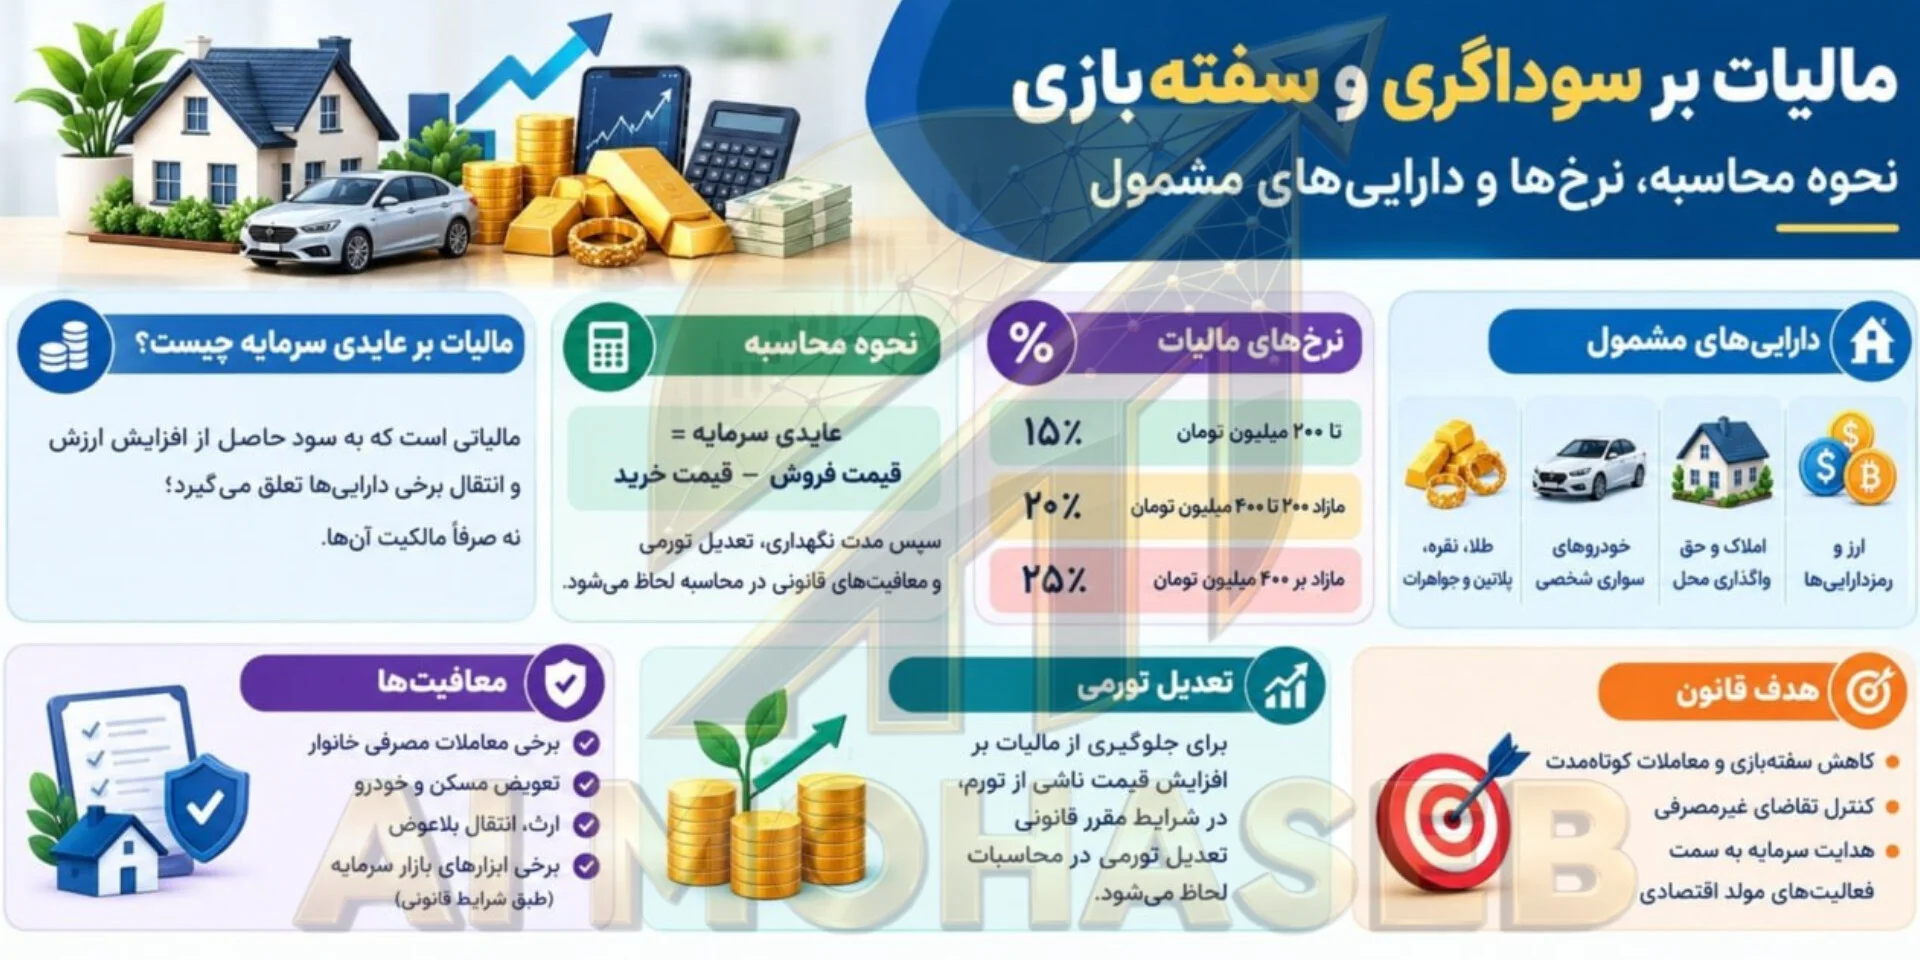
مالیات بر سوداگری و سفتهبازی که در ادبیات اقتصادی با عنوان مالیات بر عایدی سرمایه نیز شناخته میشود، به سود حاصل از انتقال برخی داراییها تعلق میگیرد. مبنای این مالیات، صرف مالکیت یک دارایی نیست؛ بلکه افزایش ارزش دارایی و عایدی حاصل از فروش یا انتقال آن مورد توجه قرار میگیرد. به بیان ساده، تفاوت میان قیمت خرید و قیمت فروش دارایی، با رعایت تعدیلات و معافیتهای قانونی، مبنای تعیین عایدی سرمایه خواهد بود.
هدف اصلی این قانون، کاهش معاملات سوداگرانه و کوتاهمدت، کنترل تقاضای غیرمصرفی در بازار داراییها و هدایت سرمایه به سمت فعالیتهای مولد اقتصادی است.
نحوه محاسبه مالیات بر سوداگری و سفتهبازی
برای محاسبه عایدی سرمایه، ابتدا تفاوت قیمت فروش و قیمت خرید مشخص میشود:
عایدی سرمایه = قیمت فروش − قیمت خرید
پس از تعیین عایدی، عواملی مانند مدت نگهداری دارایی، تعدیل تورمی، زیانهای قابل قبول و معافیتهای قانونی در محاسبه عایدی مشمول مالیات مورد توجه قرار میگیرند.
برای داراییهایی که یک سال یا بیشتر نگهداری شدهاند، نرخ مالیات بر اساس نرخهای ماده ۱۳۱ قانون مالیاتهای مستقیم و بهصورت پلکانی محاسبه میشود. برای داراییهایی که کمتر از یک سال نگهداری شدهاند نیز نرخ متفاوتی در قانون پیشبینی شده است.
نرخ مالیات بر عایدی سرمایه
در ساختار پلکانی مورد اشاره، عایدی مشمول مالیات به شکل زیر محاسبه میشود:
تا ۲۰۰ میلیون تومان سود: ۱۵ درصد
مازاد ۲۰۰ تا ۴۰۰ میلیون تومان: ۲۰ درصد
مازاد بر ۴۰۰ میلیون تومان: ۲۵ درصد
برای مثال، اگر عایدی مشمول مالیات ۵۰۰ میلیون تومان باشد، مالیات به صورت زیر محاسبه خواهد شد:
۲۰۰ میلیون × ۱۵٪ = ۳۰ میلیون تومان
۲۰۰ میلیون × ۲۰٪ = ۴۰ میلیون تومان
۱۰۰ میلیون × ۲۵٪ = ۲۵ میلیون تومان
در نتیجه، مالیات این مثال ۹۵ میلیون تومان خواهد بود.
داراییهای مشمول مالیات بر سوداگری
بر اساس احکام قانون، برخی داراییها در چارچوب مالیات بر عایدی سرمایه قرار میگیرند. مهمترین آنها عبارتاند از:
۱. املاک و حق واگذاری محل: انواع املاک و همچنین حقوق مرتبط با محل، از جمله برخی حقوق واگذاری، میتوانند مشمول مقررات این قانون باشند. البته برای املاک مصرفی، معافیتهای مشخصی پیشبینی شده است.
۲. خودروهای سواری شخصی: خودروهای سواری دارای پلاک شخصی در این قانون مورد توجه قرار گرفتهاند؛ با این حال، خودروهای مصرفی اشخاص در صورت رعایت شرایط قانونی میتوانند از معافیت برخوردار شوند.
۳. طلا، نقره، پلاتین و جواهرات: انواع شمش، طلای آبشده، مسکوکات و مصنوعات ساختهشده از فلزات گرانبها نیز در گروه داراییهای مورد توجه قانون قرار دارند.
۴. ارز و رمزداراییها: ارزهای خارجی و رمزداراییها نیز مشمول احکام این قانون هستند و رمزریال منتشرشده توسط بانک مرکزی از این گروه مستثنا شده است.
معافیتهای مالیات بر سوداگری و سفتهبازی
قانون برای جلوگیری از وارد شدن فشار مالیاتی به معاملات مصرفی و خانوارها، معافیتهایی را در نظر گرفته است. از جمله این موارد میتوان به فروش برخی املاک مسکونی و خودروهای شخصی با رعایت شرایط قانونی اشاره کرد.
همچنین برای تعویض مسکن و خودرو در صورت رعایت مهلتها و سایر شرایط تعیینشده، امکان استفاده از معافیت وجود دارد. انتقال برخی اراضی کشاورزی، انتقال بلاعوض و ارث نیز در چارچوب شرایط مقرر میتواند از مالیات بر عایدی سرمایه معاف باشد.
برخی معاملات و ابزارهای بازار سرمایه، از جمله سهام، اوراق بهادار و واحدهای صندوقهای سرمایهگذاری نیز مشمول معافیتهای مقرر در قانون هستند.
تعدیل تورمی در محاسبه عایدی سرمایه
یکی از نکات مهم در مالیات بر سوداگری، توجه به اثر تورم بر افزایش قیمت دارایی است. افزایش اسمی قیمت یک ملک، خودرو یا سایر داراییها الزاماً به معنای ایجاد سود واقعی نیست. به همین دلیل، قانون برای برخی دورههای نگهداری، سازوکار تعدیل تورمی را در نظر گرفته است.
مدت تملک دارایی میتواند بر میزان تعدیل تورمی و در نتیجه عایدی مشمول مالیات تأثیرگذار باشد. بنابراین، هنگام محاسبه مالیات باید علاوه بر قیمت خرید و فروش، مدت مالکیت و مقررات مربوط به تعدیل تورمی نیز بررسی شود.
هدف قانون مالیات بر سوداگری
مهمترین هدف این قانون، کاهش جذابیت معاملات کوتاهمدت و سوداگرانه در بازارهایی مانند مسکن، خودرو، طلا و ارز است. کاهش فعالیتهای غیرمصرفی میتواند به کنترل تقاضای سفتهبازانه و ایجاد شرایط مناسبتر برای فعالیتهای اقتصادی مولد کمک کند.
از سوی دیگر، اجرای این قانون با هدف افزایش عدالت مالیاتی نیز دنبال میشود؛ زیرا عایدی حاصل از افزایش ارزش برخی داراییها، در صورت تحقق شرایط قانونی، در محاسبات مالیاتی مورد توجه قرار میگیرد.
نحوه اجرای قانون مالیات بر سوداگری
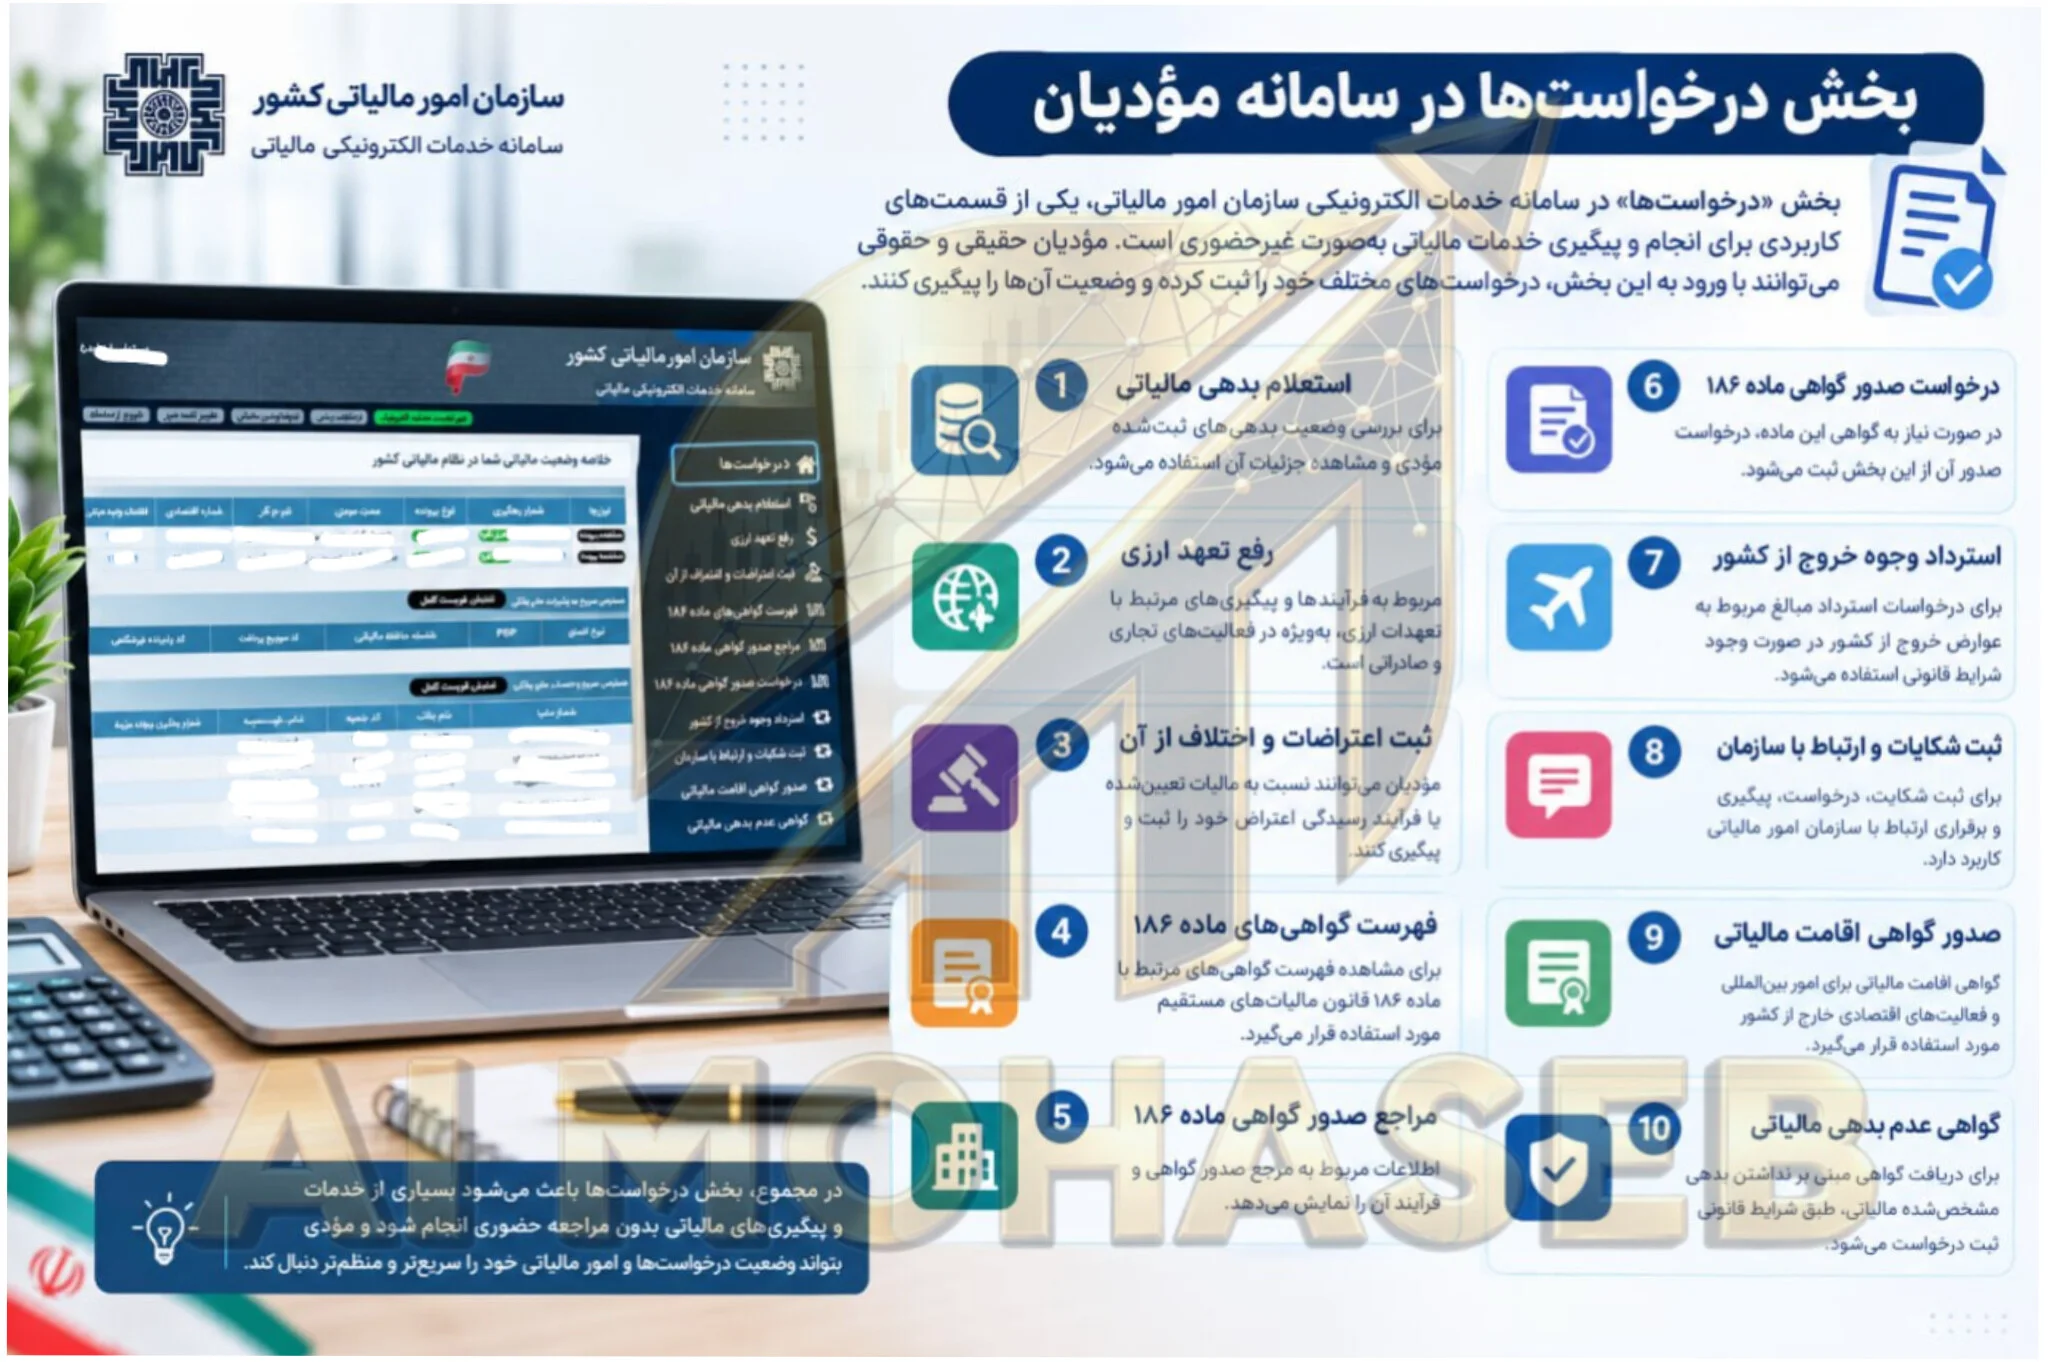
اجرای این قانون به زیرساختهای اطلاعاتی و الکترونیکی وابسته است. اطلاعات معاملات داراییهای مختلف از مسیرهای قانونی مربوط به ثبت معاملات جمعآوری شده و در فرآیندهای مالیاتی مورد استفاده قرار میگیرد. سامانه مؤدیان، کارپوشههای تجاری و غیرتجاری و صورتحسابهای الکترونیکی از جمله زیرساختهایی هستند که در اجرای این نظام مالیاتی نقش دارند.
بنابراین، اجرای عملی و وصول مالیات بر سوداگری منوط به آمادهسازی زیرساختهای اجرایی و اعلام رسمی استقرار آنها خواهد بود.
جمعبندی
مالیات بر سوداگری و سفتهبازی بر عایدی حاصل از انتقال برخی داراییها تمرکز دارد و صرف مالکیت دارایی بهتنهایی مبنای دریافت این مالیات نیست. املاک، خودروهای سواری شخصی، طلا، ارز و رمزداراییها از مهمترین داراییهای مورد توجه قانون هستند.
در محاسبه مالیات، عواملی مانند قیمت خرید و فروش، مدت نگهداری، تعدیل تورمی، زیان سرمایه و معافیتهای قانونی اهمیت دارند. هدف اصلی این قانون نیز کاهش فعالیتهای سوداگرانه، حمایت از فعالیتهای مولد و تقویت عدالت مالیاتی است.
حسابداری هوشمند با اِی آی محاسب.