
 ماده ۱۷ قانون مالیاتهای مستقیم؛ مالیات بر ارث
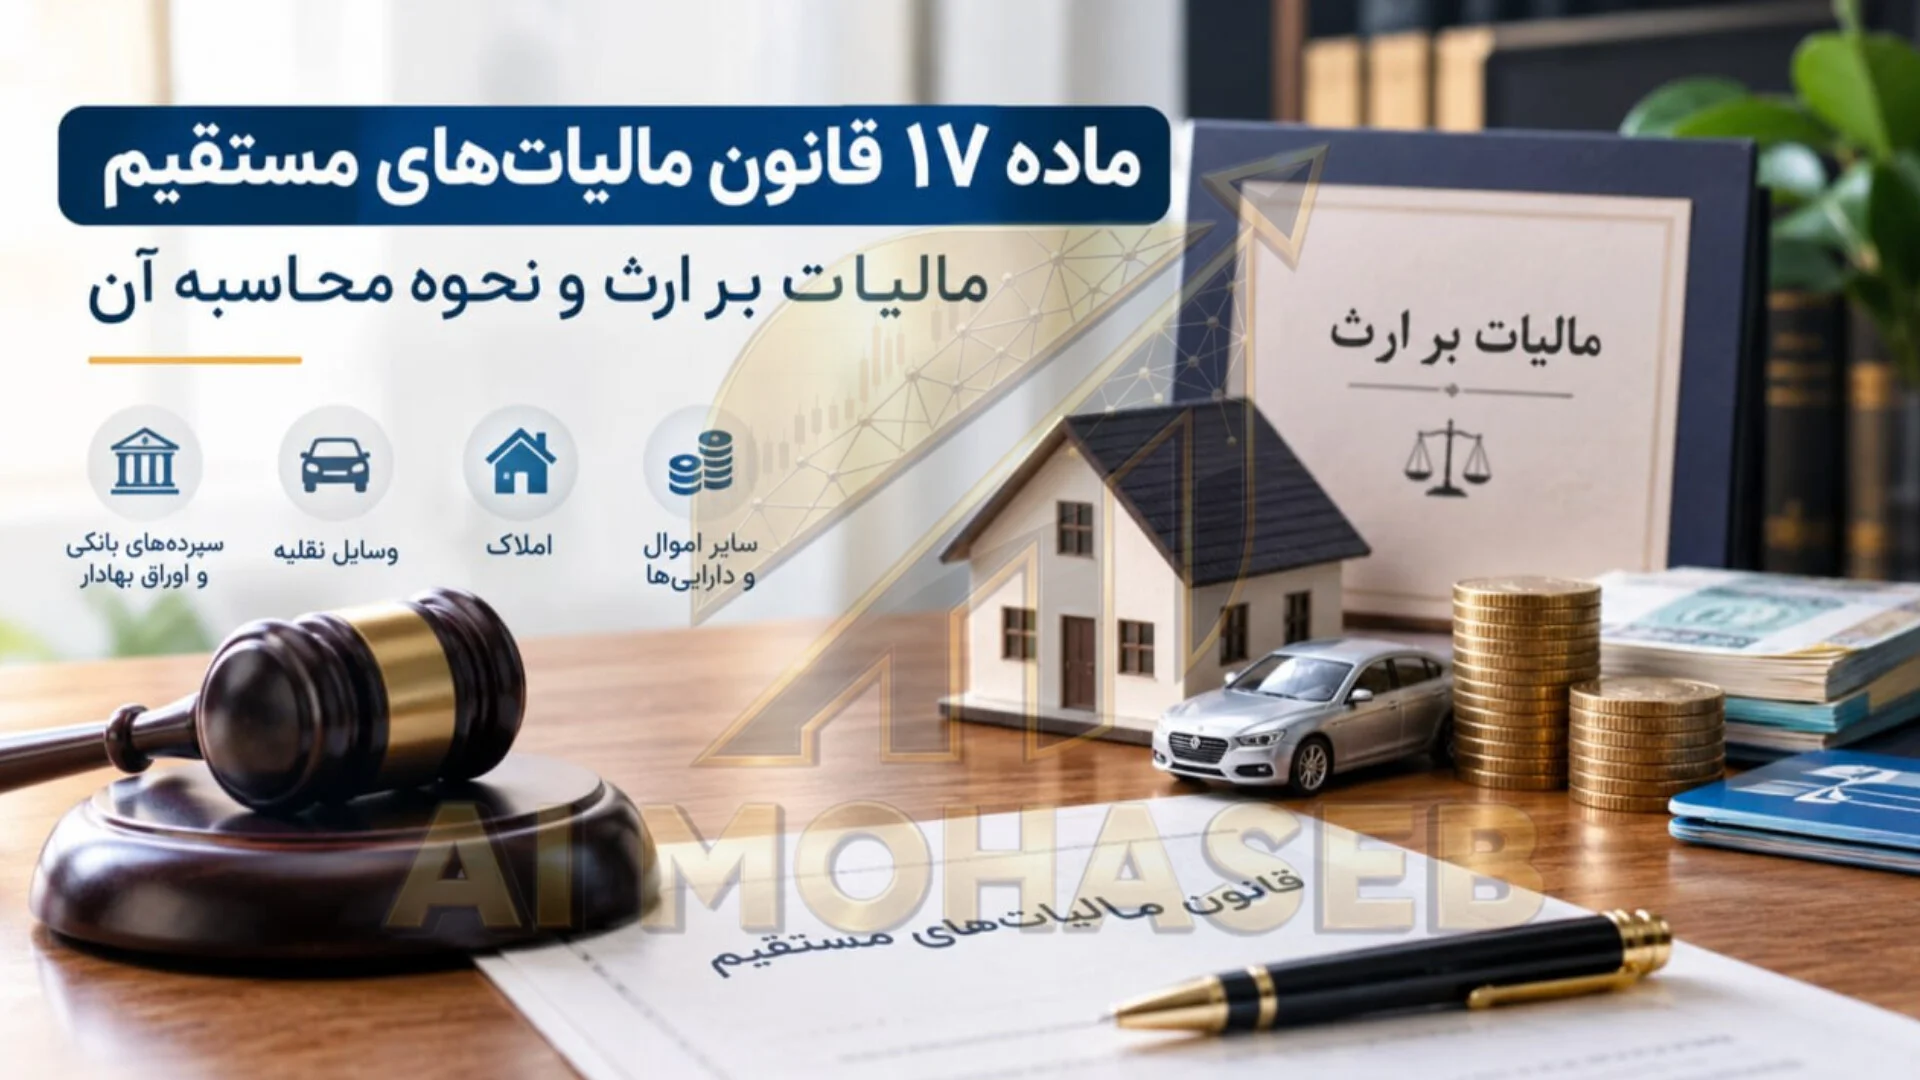
ماده ۱۷ قانون مالیاتهای مستقیم یکی از مهمترین مقررات مربوط به مالیات بر ارث است که نحوه محاسبه مالیات بر انواع اموال و داراییهایی را که در نتیجه فوت شخص به وراث منتقل میشوند، مشخص میکند. مطابق این ماده، اموال و داراییهایی که در اثر فوت واقعی یا فرضی متوفی به وراث انتقال پیدا میکنند، با توجه به نوع دارایی، مشمول نرخهای متفاوت مالیاتی خواهند بود. بنابراین، میزان مالیات بر ارث یک رقم ثابت برای تمام داراییها نیست و نوع مال و نحوه انتقال آن در تعیین مالیات اهمیت دارد.
مالیات سپردههای بانکی و اوراق بهادار
بر اساس بند نخست ماده ۱۷، سپردههای بانکی، اوراق مشارکت و سایر اوراق بهادار، به استثنای مواردی که در بند ۲ ماده مشخص شدهاند، مشمول مالیات بر ارث هستند. همچنین سودهای متعلق به این داراییها و سود سهام و سهمالشرکه نیز تا زمان ثبت انتقال به نام وراث یا پرداخت و تحویل آنها به وراث، با نرخ ۳ درصد مشمول مالیات خواهند بود.
در نتیجه، صرف فوت صاحب حساب یا مالک دارایی به معنای پایان فرآیند مالیاتی نیست و انتقال یا پرداخت دارایی به وراث نیز در محاسبه مالیات بر ارث نقش دارد.
مالیات سهام و سهمالشرکه
بند دوم ماده ۱۷ به سهام، سهمالشرکه و حق تقدم آنها اختصاص دارد. بر اساس این بند، مالیات این داراییها معادل یک و نیم برابر نرخهای مقرر در تبصره ۱ ماده ۱۴۳ و ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم خواهد بود. محاسبه مالیات نیز طبق مقررات مربوط و بر مبنای شرایط موجود در تاریخ ثبت انتقال سهام یا سهمالشرکه به نام وراث انجام میشود.
این موضوع اهمیت توجه به نوع دارایی و مقررات اختصاصی بازار سرمایه و شرکتها را در تعیین مالیات بر ارث نشان میدهد.
مالیات حقالامتیاز و سایر حقوق مالی
بر اساس بند سوم، حقالامتیاز و سایر اموال و حقوق مالی که در بندهای قبلی ماده ۱۷ به صورت مشخص بیان نشدهاند، مشمول مالیات به نرخ ۱۰ درصد ارزش روز دارایی در تاریخ تحویل یا ثبت انتقال به نام وراث هستند.
بنابراین، در مورد این دسته از داراییها، ارزش روز مال در زمان انتقال یا تحویل به وراث، مبنای محاسبه مالیات قرار میگیرد.
مالیات وسایل نقلیه
انواع وسایل نقلیه موتوری، اعم از وسایل نقلیه زمینی، دریایی و هوایی نیز طبق بند چهارم ماده ۱۷ مشمول مالیات بر ارث هستند. نرخ مالیات این داراییها ۲ درصد بهای اعلامی توسط سازمان امور مالیاتی کشور در تاریخ ثبت انتقال به نام وراث تعیین شده است.
بنابراین، برای محاسبه مالیات وسایل نقلیه، بهای اعلامی سازمان امور مالیاتی در تاریخ انتقال اهمیت دارد.
مالیات املاک و حق واگذاری محل
مطابق بند پنجم ماده ۱۷، املاک و حق واگذاری محل نیز مشمول مالیات بر ارث هستند. نرخ مالیات این داراییها معادل یک و نیم برابر نرخهای مقرر در ماده ۵۹ قانون مالیاتهای مستقیم است.
مأخذ محاسبه مالیات، با توجه به نوع دارایی، میتواند ارزش معاملاتی ملک یا ارزش روز حق واگذاری محل باشد. این ارزش در تاریخ ثبت انتقال ملک یا حق واگذاری به نام وراث مورد توجه قرار میگیرد.
داراییهای متوفی در خارج از کشور
بند ششم ماده ۱۷ به اموال و داراییهای متعلق به متوفی ایرانی در خارج از کشور مربوط میشود. این داراییها پس از کسر مالیات بر ارثی که بابت آنها به دولت کشور محل وقوع اموال پرداخت شده است، با نرخ ۱۰ درصد مشمول مالیات خواهند بود.
مبنای محاسبه، ارزش ماترکی است که در کشور محل وقوع مال برای محاسبه مالیات بر ارث تعیین شده است. در صورتی که کشور محل وقوع دارایی مالیات بر ارث دریافت نکند، ارزش روز دارایی در زمان انتقال یا تحویل به وراث، مبنای محاسبه قرار خواهد گرفت.
تبصرههای ماده ۱۷
تبصره نخست مقرر میکند که درباره متوفیانی که پیش از لازمالاجرا شدن قانون در تاریخ ۱ فروردین ۱۳۹۵ فوت کردهاند، مقررات این ماده اعمال نمیشود؛ چه برای آنها پرونده مالیاتی تشکیل شده باشد و چه پروندهای تشکیل نشده باشد.
طبق تبصره دوم، نرخهای تعیینشده در ماده ۱۷ مربوط به وراث طبقه اول است. اگر وراث در طبقه دوم یا سوم قرار داشته باشند، نرخهای مقرر به ترتیب دو برابر و چهار برابر خواهند شد.
تبصره سوم نیز درباره متوفی و وراث خارجی است. در صورتی که متوفی و وراث تبعه خارجی باشند، اموال و داراییهای متوفی که در ایران قرار دارند، با نرخ مربوط به وراث طبقه اول مشمول مالیات خواهند بود.
بر اساس تبصره چهارم، چنانچه وراث سهم خود از اموال موضوع بندهای ۲، ۴ و ۵ ماده ۱۷ را به شخص ثالث یا سایر وراث منتقل کنند، علاوه بر مالیات بر ارث، ممکن است مالیاتهای مقرر در فصل مربوط به آن انتقال نیز اعمال شود.
در نهایت، تبصره پنجم به حقوق ناشی از عقود اجاره به شرط تملیک با بانکها و سایر نهادهای مالی و اعتباری مربوط است. در این موارد، مالیات نسبت به عرصه و اعیان املاک بر اساس ارزش معاملاتی ملک در تاریخ ثبت انتقال به نام وراث محاسبه خواهد شد.
جمع بندی
در مجموع، ماده ۱۷ قانون مالیاتهای مستقیم چارچوب اصلی تعیین مالیات بر ارث را بر اساس نوع دارایی، ارزش آن و طبقه وراث مشخص میکند. آگاهی از این مقررات به وراث کمک میکند تا هنگام انتقال داراییهای متوفی، از میزان و مبنای مالیات مربوط به هر نوع دارایی اطلاع داشته باشند.
🌐 اِی آی محاسب همکار هوشمند و امین کسب و کار شما


 دیدگاه شما

https://addlinks.pro/cpcO5
This place has a great community and the support team is actually helpful. I had an issue with my account and it was fixed in minutes via ph1xjili.
https://addlinks.pro/71wJE
https://addlinks.pro/LMBzo
This deep dive into inheritance tax complexity underscores how critical structured financial planning is. It’s a powerful reminder that understanding the underlying mechanics-whether it’s asset valuation or managing risk in digital entertainment like a phplus app casino-requires meticulous attention to detail.
Navigating the sports section is intuitive and the odds are very competitive compared to other sites I have tried. The live updates keep me engaged during every match and the payout processing is consistently reliable. I keep coming back for more. trjokerbet
I love the rewards system on this platform. It keeps things exciting and motivating. I am really enjoying my time at 777acom.