سفته چیست؟ راهنمای کامل صدور، ضمانت و وصول سفته
مقدمه
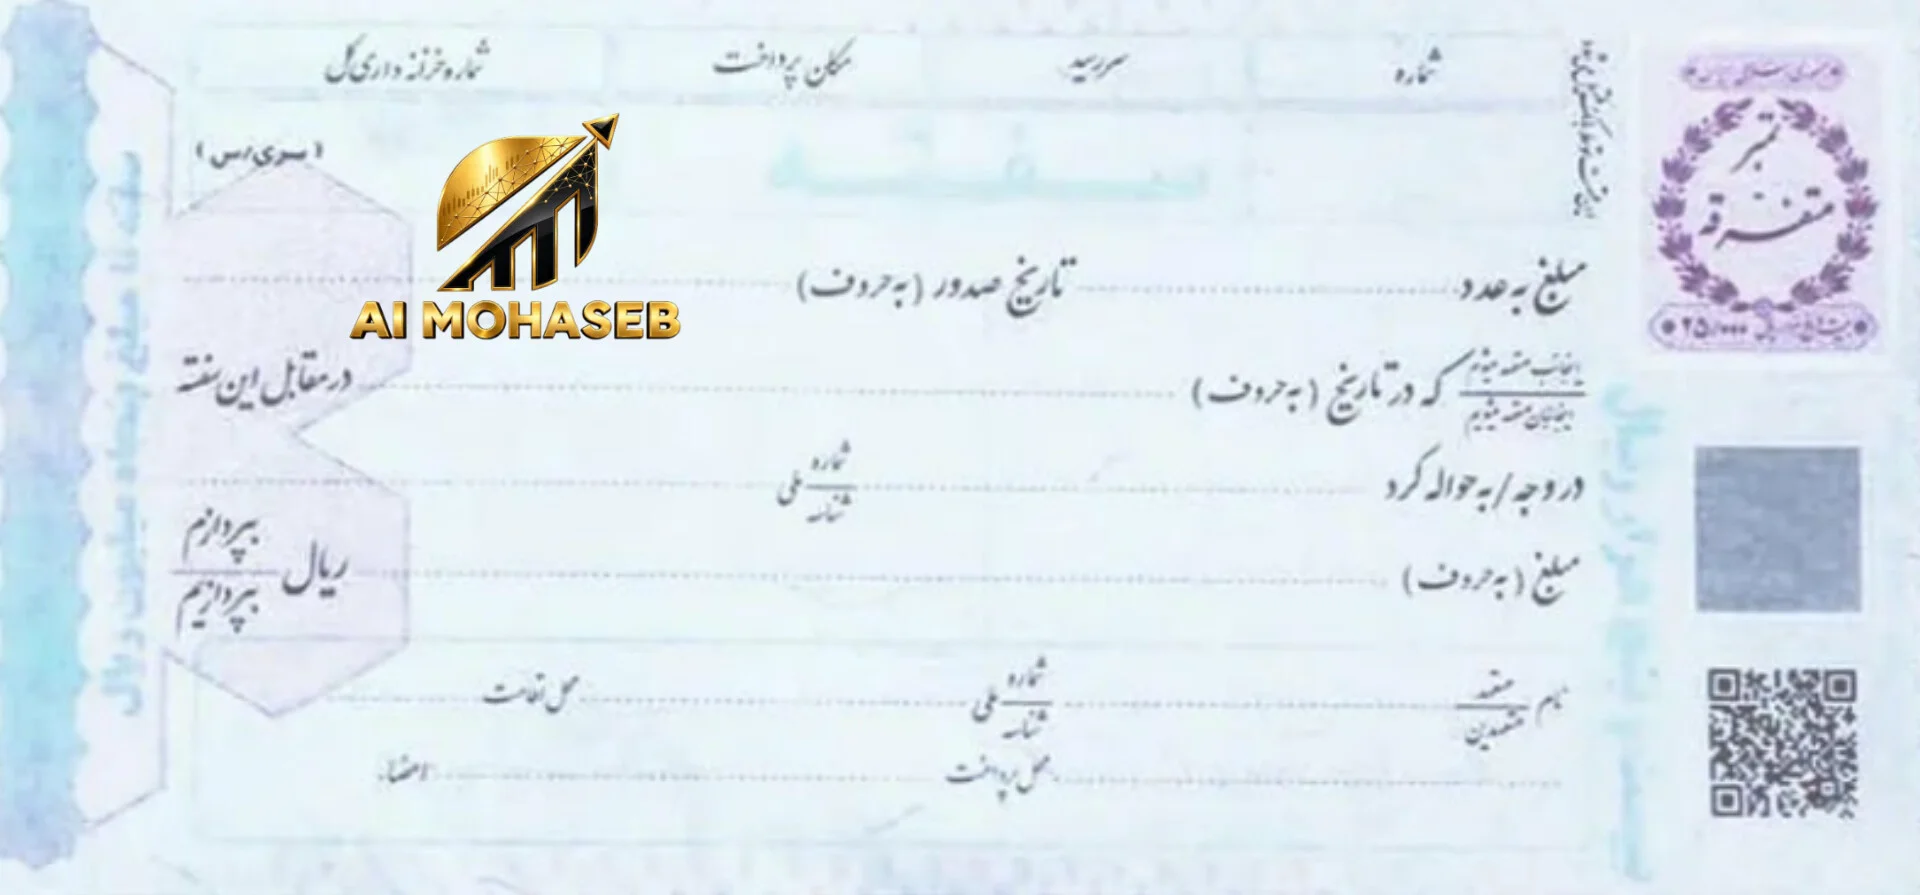
سفته یکی از اسناد تجاری پرکاربرد در معاملات، قراردادهای کاری و روابط مالی است. با صدور سفته، شخص متعهد میشود مبلغ مشخصی را در موعد مقرر یا عندالمطالبه به دارنده سند پرداخت کند. این سند ممکن است برای پرداخت بهای کالا، تضمین بازپرداخت بدهی، دریافت تسهیلات یا تضمین اجرای تعهدات قراردادی استفاده شود.
با وجود کاربرد گسترده سفته، بیدقتی در تکمیل آن یا ناآگاهی از شرایط قانونی میتواند برای صادرکننده و دریافتکننده مشکلاتی ایجاد کند. به همین دلیل، آشنایی با نحوه صدور، شرایط سفته ضمانتی، تفاوت سفته و چک و مراحل مطالبه وجه آن اهمیت دارد.
در این مقاله از پایگاه دانش ای آی محاسب، مهمترین نکات مربوط به سفته را بررسی میکنیم.
۱. سفته چیست و چه کاربردی دارد؟
بر اساس ماده ۳۰۷ قانون تجارت، سفته یا فتهطلب سندی است که به موجب آن امضاکننده تعهد میکند مبلغی را در موعد معین یا عندالمطالبه به شخص معین، در وجه حامل یا به حوالهکرد شخص مشخص پرداخت کند. <Cite refs={[“turn596672search7″,”turn596672search2”]}/>
سفته در موقعیتهای مختلفی مورد استفاده قرار میگیرد، از جمله:
- تضمین اجرای تعهدات در قراردادهای کاری و پیمانکاری
- تعهد به پرداخت مبلغ معامله در موعد مقرر
- تضمین بازپرداخت برخی تسهیلات و بدهیها
- تضمین تعهدات مشخص در قراردادهای تجاری
- ایجاد مستند برای مطالبه وجه در صورت انجامنشدن تعهد پرداخت
نکته مهم این است که آثار حقوقی سفته به نحوه صدور، مفاد سند، قرارداد مرتبط و رعایت مقررات قانونی بستگی دارد. بنابراین، صرف در اختیار داشتن سفته به این معنا نیست که دارنده در هر شرایطی و بدون بررسی سایر مدارک، حق وصول آن را خواهد داشت.
۲. هنگام صدور سفته چه اطلاعاتی باید درج شود؟
ماده ۳۰۸ قانون تجارت برای سفته، امضا یا مهر، تاریخ، مبلغ با تمام حروف، گیرنده وجه و تاریخ پرداخت را پیشبینی کرده است. <Cite refs={[“turn596672search7″,”turn596672search8”]}/>
برای تکمیل سفته، موارد زیر را با دقت بررسی کنید.
درج مبلغ سفته
مبلغ تعهد باید بهصورت دقیق و خوانا درج شود و از سقف مبلغ چاپشده روی برگه سفته تجاوز نکند. بهتر است مبلغ عددی و حروفی با یکدیگر مطابقت داشته باشند و هیچ فضای خالی قابل سوءاستفادهای باقی نماند.
درج تاریخ صدور
تاریخ صدور نشان میدهد سفته چه زمانی تنظیم شده است. این تاریخ با سررسید تفاوت دارد و نباید این دو را با یکدیگر اشتباه گرفت.
تعیین گیرنده وجه
نام شخص یا شرکت دریافتکننده باید بهدرستی مشخص شود. اگر سفته برای تضمین قرارداد صادر میشود، مشخصات دریافتکننده را با طرف قرارداد تطبیق دهید.
تعیین تاریخ پرداخت
اگر پرداخت در موعد معینی توافق شده است، تاریخ سررسید باید مطابق توافق درج شود. در سفته عندالمطالبه، پرداخت به مطالبه دارنده وابسته است؛ با این حال، آثار حقوقی سند و نحوه مطالبه آن باید با توجه به مقررات مربوط بررسی شود.
امضا یا مهر صادرکننده
امضا یا مهر از اجزای مهم سفته است و انتساب تعهد به صادرکننده را مشخص میکند. در زمان صدور، از صحت اطلاعات و تطابق مشخصات امضاکننده با اسناد مربوط اطمینان حاصل کنید.
۳. سفته ضمانت حسن انجام کار چیست؟
سفته ضمانت حسن انجام کار، سفتهای است که برای تضمین اجرای تعهدات مشخص در یک قرارداد، مانند قرارداد استخدام یا پیمانکاری، تحویل داده میشود.
برای مثال، کارفرما ممکن است برای تضمین رعایت تعهدات قراردادی از کارمند سفته دریافت کند. با این حال، شرایط دریافت و استفاده از چنین سفتهای باید با قرارداد و مقررات قانونی سازگار باشد.
هنگام تحویل سفته ضمانتی چه نکاتی را رعایت کنیم؟
۱. علت صدور را مشخص کنید. در قرارداد یا رسید تحویل، شماره سفته و عبارت روشنی درباره علت صدور آن درج شود؛ برای مثال، تضمین تعهدات مشخص قرارداد استخدامی.
۲. مشخصات دریافتکننده را ثبت کنید. نام شخص یا شرکت دریافتکننده باید روشن باشد.
۳. شرایط استفاده از سفته را بنویسید. بهتر است مشخص شود سفته برای تضمین کدام تعهدات صادر شده و در چه شرایطی امکان مطالبه آن وجود دارد.
۴. شرایط استرداد را مشخص کنید. زمان و نحوه بازگرداندن سفته پس از انجام تعهدات یا پایان دوره ضمانت در قرارداد درج شود.
۵. رسید دریافت کنید. رسید باید شامل مبلغ، شماره سفته، تاریخ تحویل، مشخصات دریافتکننده و علت تحویل باشد.
آیا درج عبارت «بابت ضمانت» مانع وصول سفته میشود؟
خیر. درج این عبارت بهتنهایی مانع مطالبه سفته نیست؛ اما میتواند در اثبات هدف صدور سند و بررسی اختلافات مؤثر باشد. در صورت اختلاف، متن سفته، قرارداد، رسید تحویل و سایر مدارک در ارزیابی موضوع اهمیت دارند.
همچنین، اگر سفته بدون تاریخ سررسید صادر شده باشد، این موضوع بهتنهایی به معنای غیرقابلمطالبهبودن آن نیست. وضعیت حقوقی سند باید با توجه به متن آن و توافقات طرفین بررسی شود.
۴. ضمانت شخص ثالث و ظهرنویسی سفته
شخص ثالث ممکن است با رعایت شرایط قانونی، پرداخت وجه سفته را ضمانت کند. همچنین سفته میتواند با رعایت مقررات مربوط از طریق ظهرنویسی منتقل شود.
با این حال، آثار امضای شخص ثالث به نحوه درج امضا، عبارتهای نوشتهشده و سمت او بستگی دارد. مسئولیت صادرکننده، ضامن و ظهرنویس نیز لزوماً یکسان نیست.
برای کاهش اختلاف، هنگام ضمانت یا انتقال سفته بهتر است:
- سمت شخص امضاکننده مشخص شود.
- قصد ضمانت یا انتقال بهروشنی ثبت شود.
- مشخصات دارنده جدید و تاریخ انتقال، در صورت لزوم، درج شود.
- از نگهداری تصویر خوانای سند و مستندات مربوط اطمینان حاصل شود.
در مواردی که مسئولیت اشخاص متعدد یا حدود ضمانت مطرح است، بررسی حقوقی سند پیش از امضا توصیه میشود.
۵. تفاوت سفته و چک چیست؟
سفته و چک هر دو در روابط مالی کاربرد دارند، اما از نظر ماهیت، شرایط پرداخت و روش پیگیری حقوقی تفاوتهایی میان آنها وجود دارد.
| موضوع | سفته | چک |
|---|---|---|
| ماهیت سند | تعهد صادرکننده به پرداخت وجه | دستور پرداخت وجه از محل حساب بانکی |
| ارتباط با بانک | برای صدور سفته معمولاً حساب بانکی لازم نیست | از طریق حساب بانکی صادر میشود |
| مسئولیت کیفری | عدم پرداخت سفته بهخودیخود جرم نیست | امکان تعقیب کیفری فقط در صورت تحقق شرایط قانونی مربوط وجود دارد |
| پیگیری عدم پرداخت | مطالبه وجه و در موارد لازم واخواست | گواهی عدم پرداخت و روشهای قانونی مربوط به چک |
| مهلتها و تشریفات | تابع مقررات اسناد تجاری و شرایط پرونده | تابع قانون تجارت و قوانین خاص چک |
در نتیجه، انتخاب میان چک و سفته باید با توجه به نوع معامله، شرایط پرداخت، ضمانتهای موردنیاز و آثار حقوقی هر سند انجام شود.
۶. سفته کاغذی و سفته الکترونیکی
سفته میتواند به شکل کاغذی یا از طریق خدمات الکترونیکی مجاز صادر شود. تفاوت اصلی این دو روش، در شیوه صدور، ثبت اطلاعات و نگهداری سند است.
سفته کاغذی
سفته کاغذی روی برگه مخصوص تهیه میشود و اطلاعات موردنیاز آن مطابق مقررات تکمیل میگردد. در این روش، نگهداری اصل سند و جلوگیری از مفقودشدن یا آسیبدیدن آن اهمیت زیادی دارد.
سفته الکترونیکی
سفته الکترونیکی از طریق سامانه یا خدمت مجاز و با رعایت الزامات مربوط صادر میشود. بسته به سامانه، ممکن است احراز هویت، امضای الکترونیکی و دریافت شناسه یا کد پیگیری لازم باشد.
پیش از صدور سفته الکترونیکی، از اعتبار ارائهدهنده خدمت، شرایط صدور، نحوه دسترسی به نسخه نهایی و روش پیگیری سند اطمینان حاصل کنید. آثار حقوقی و تشریفات اجرایی نیز باید بر اساس مقررات حاکم بر همان خدمت بررسی شود.
۷. اگر سفته پرداخت نشود، چگونه میتوان وجه آن را مطالبه کرد؟
اگر صادرکننده در موعد مقرر وجه سفته را نپردازد، دارنده میتواند با رعایت شرایط قانونی برای مطالبه وجه اقدام کند. مسیر دقیق پیگیری به وضعیت سند، وجود ضامن یا ظهرنویس، مهلتهای قانونی و مدارک موجود بستگی دارد.
مرحله اول: بررسی سفته و مدارک مرتبط
اصل سفته، قرارداد، رسیدها و مدارکی را که منشأ تعهد را نشان میدهند آماده کنید. اگر سفته بابت ضمانت صادر شده است، قرارداد و مستندات مربوط به تعهد تضمینشده اهمیت ویژهای دارند.
مرحله دوم: بررسی ضرورت واخواست
طبق ماده ۳۰۹ قانون تجارت، مقررات مربوط به برات در موارد مقرر درباره سفته نیز رعایت میشود. بر اساس ماده ۲۸۰ قانون تجارت، واخواست عدم پرداخت اصولاً باید ظرف ده روز از تاریخ سررسید انجام شود. <Cite refs={[“turn596672search7″,”turn596672search3”]}/>
رعایت این مهلت میتواند برای حفظ برخی حقوق تجاری دارنده، بهویژه در برابر ظهرنویسان، اهمیت داشته باشد. آثار واخواستنکردن در همه روابط یکسان نیست؛ از جمله، ممکن است حق رجوع تجاری به برخی مسئولان سند تحت تأثیر قرار گیرد، اما این امر لزوماً به معنای از بین رفتن امکان مطالبه وجه از صادرکننده نیست. <Cite refs={[“turn596672search4″,”turn596672search10”]}/>
مرحله سوم: طرح دعوای مطالبه وجه
در صورت پرداختنشدن وجه، دارنده میتواند با توجه به مبلغ خواسته، شرایط پرونده و مقررات جاری، از مسیر قانونی برای مطالبه وجه اقدام کند. مرجع صالح و تشریفات ثبت دادخواست باید بر اساس مقررات روز تعیین شود.
مرحله چهارم: پیگیری اجرای رأی
اگر مرجع رسیدگی رأی قابل اجرا صادر کند، پیگیری اجرای آن مطابق مقررات مربوط انجام میشود. امکان مطالبه خسارت تأخیر تأدیه نیز به شرایط قانونی، زمان مطالبه و وضعیت پرونده بستگی دارد.
نکته مهم: مهلت واخواست را با مهلت طرح دعوا یا سایر مواعد قانونی یکسان ندانید. اگر سفته مبلغ قابلتوجهی دارد یا چند شخص در آن امضا کردهاند، مشورت با وکیل یا کارشناس حقوقی پیش از پایان مهلتهای قانونی میتواند از تضییع حقوق جلوگیری کند.
۸. کاربردهای سفته در معاملات و تأمین مالی
سفته در موقعیتهای گوناگون بهعنوان تعهد پرداخت یا تضمین استفاده میشود.
پرداخت بهای کالا
خریدار ممکن است متعهد شود بهای کالا را در تاریخ مشخص از طریق سفته پرداخت کند. در این حالت، بهتر است مشخصات معامله، مبلغ بدهی و سررسید در قرارداد نیز ثبت شود.
تضمین اجرای قرارداد
در قراردادهای تجاری و پیمانکاری، سفته میتواند برای تضمین تعهدات مشخص به کار رود. مبلغ سفته و شرایط مطالبه آن باید با مفاد قرارداد هماهنگ باشد.
تضمین بازپرداخت تسهیلات
برخی اعتباردهندگان یا مؤسسات مالی، در صورت پذیرش شرایط مربوط، سفته را بهعنوان یکی از ابزارهای تضمین بازپرداخت بدهی دریافت میکنند. پذیرش سفته و شرایط آن تابع مقررات و قرارداد مربوط است.
تضمین تعهدات شغلی
در برخی روابط استخدامی، سفته برای تضمین تعهدات مشخص دریافت میشود. بهتر است علت دریافت، شماره سند، شرایط استفاده و نحوه استرداد آن بهصورت مکتوب ثبت شود.
۹. نکات مهم برای جلوگیری از سوءاستفاده از سفته
چه صادرکننده سفته باشید و چه دریافتکننده آن، رعایت چند نکته ساده میتواند احتمال اختلاف را کاهش دهد:
- از امضای سفته سفید یا ناقص، بدون توافق مکتوب و روشن، خودداری کنید.
- مبلغ را با عدد و حروف و مطابق توافق درج کنید.
- در سفته ضمانتی، علت صدور و تعهد تضمینشده را در قرارداد یا رسید ثبت کنید.
- از تحویل سفته بدون دریافت رسید خودداری کنید.
- تصویر خوانای سفته و نسخه قرارداد را نگهداری کنید.
- در صورت بازگرداندن سفته، رسید استرداد دریافت کنید.
- اگر سفته مفقود شده یا درباره آن اختلافی ایجاد شده است، بدون تأخیر از مشاور حقوقی راهنمایی بگیرید.
جمعبندی
سفته یکی از اسناد تجاری مهم برای تعهد پرداخت وجه و تضمین اجرای تعهدات است. برای استفاده صحیح از آن، باید اطلاعات سند با دقت تکمیل شود، علت صدور سفتههای ضمانتی در قرارداد مشخص باشد و رسیدها و مدارک مرتبط نگهداری شوند.
همچنین، آشنایی با تفاوت سفته و چک، مسئولیت ضامن و ظهرنویس و مهلت واخواست میتواند به حفظ حقوق طرفین کمک کند. در صورت عدم پرداخت وجه یا بروز اختلاف، انتخاب مسیر مناسب پیگیری باید با توجه به مفاد سند و مقررات قانونی انجام شود.
ای آی محاسب؛ همکار هوشمند و امین کسبوکار شما
وبسایت: aimohaseb.com