
 چک برگشتی در سال ۱۴۰۵؛ روشهای رفع سوء اثر و محدودیتهای بانکی
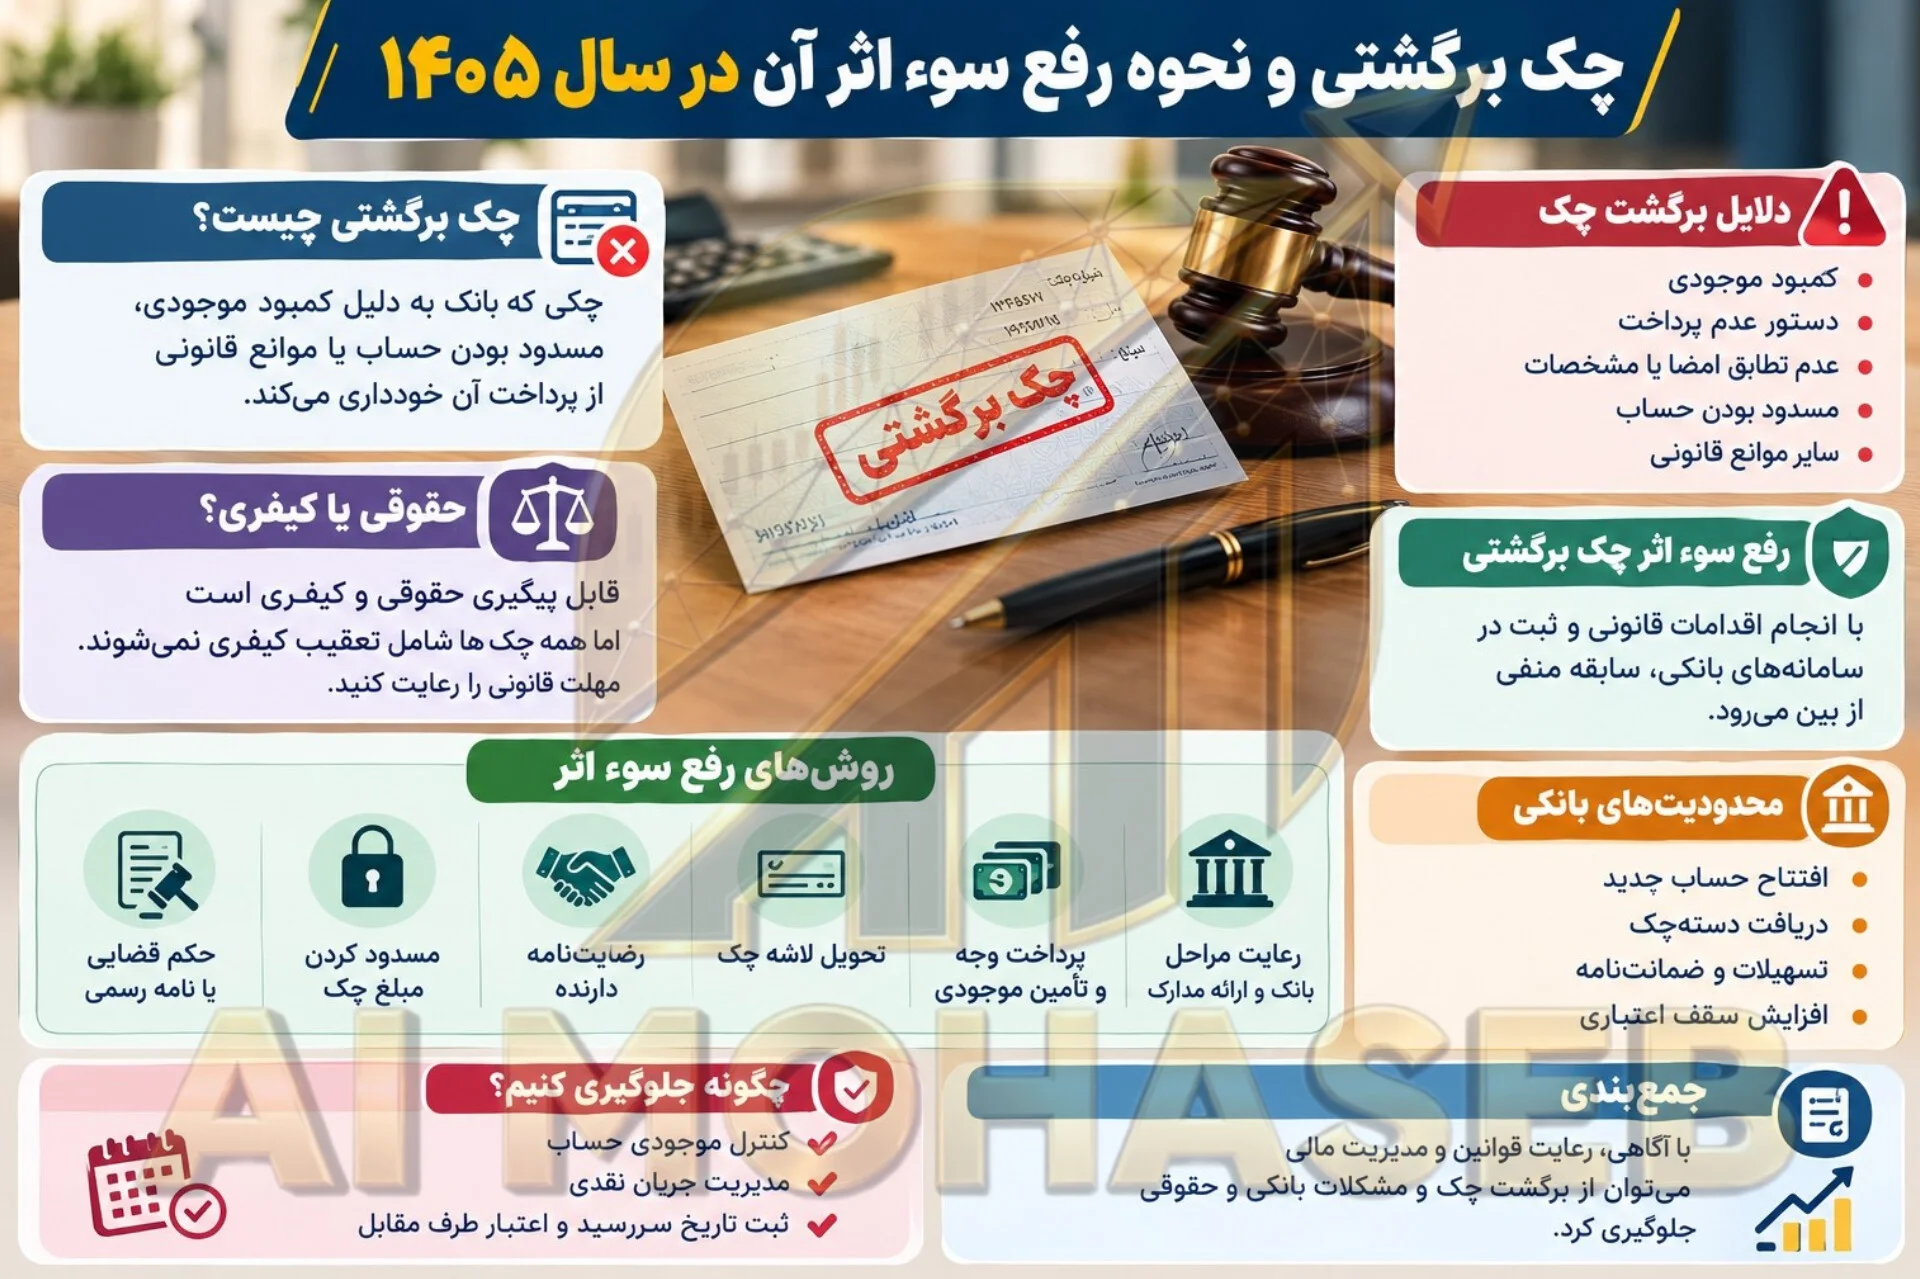
چک یکی از ابزارهای مهم پرداخت در معاملات تجاری و مالی است؛ اما اگر بانک به دلایلی نتواند وجه چک را پرداخت کند، چک برگشتی محسوب میشود و ممکن است برای صادرکننده پیامدهای حقوقی و بانکی به همراه داشته باشد.
در سال ۱۴۰۵، آشنایی با مقررات چک برگشتی، روشهای قانونی رفع سوء اثر و محدودیتهایی که در پی ثبت چک برگشتی ایجاد میشوند، برای اشخاص حقیقی، شرکتها و صاحبان کسبوکار اهمیت زیادی دارد.
در این مقاله از پایگاه دانش ای آی محاسب، با مفهوم چک برگشتی، دلایل برگشت خوردن چک، تفاوت پیگیری حقوقی و کیفری، روشهای رفع سوء اثر و راهکارهای پیشگیری از این مشکل آشنا میشوید.
چک برگشتی چیست؟
چک برگشتی یا چک پرداختنشده، چکی است که بانک به دلیل وجود مانع قانونی یا بانکی نمیتواند تمام یا بخشی از وجه آن را به دارنده پرداخت کند. یکی از دلایل رایج این وضعیت، کافی نبودن موجودی حساب صادرکننده است.
در چنین شرایطی، بانک مطابق مقررات مربوط، گواهی عدم پرداخت صادر میکند و اطلاعات چک را در سامانههای بانکی ثبت میکند. این گواهی میتواند مبنای پیگیریهای بعدی دارنده برای وصول طلب باشد.
برگشت خوردن چک فقط یک مسئله مالی میان صادرکننده و دارنده نیست؛ در صورت ثبت سابقه مشمول مقررات، ممکن است محدودیتهایی نیز برای استفاده از خدمات بانکی ایجاد شود.
دلایل برگشت خوردن چک
بانک ممکن است به دلایل مختلفی از پرداخت وجه چک خودداری کند. مهمترین موارد عبارتاند از:
- کافی نبودن موجودی حساب: موجودی حساب برای پرداخت تمام مبلغ چک کافی نیست.
- مسدود بودن حساب یا وجه: وجود محدودیت بانکی یا قانونی مانع پرداخت میشود.
- دستور عدم پرداخت: صادرکننده یا شخص مجاز در شرایط مقرر قانونی، دستور عدم پرداخت داده است.
- مغایرت امضا یا اطلاعات: امضا یا برخی مشخصات چک با اطلاعات مورد تأیید بانک مطابقت ندارد.
- وجود موانع قانونی دیگر: شرایط خاص چک یا وضعیت حساب میتواند مانع پرداخت وجه شود.
توجه داشته باشید که هر گواهی عدم پرداخت الزاماً به معنای ایجاد سوء اثر یکسان نیست. برای مثال، دستور عدم پرداخت موضوع ماده ۱۴ قانون صدور چک، در صورت تحقق شرایط قانونی مربوط، از مواردی است که سوء اثر محسوب نمیشود.
تفاوت چک برگشتی حقوقی و کیفری چیست؟
پیگیری چک برگشتی میتواند از مسیرهای مختلف قانونی انجام شود. انتخاب مسیر مناسب به شرایط صدور چک، تاریخها، مدارک موجود و وضعیت پرونده بستگی دارد.
پیگیری حقوقی چک برگشتی
در پیگیری حقوقی، دارنده چک برای مطالبه وجه و در صورت وجود شرایط قانونی، درخواست توقیف اموال یا اجرای حکم را مطرح میکند. این مسیر با هدف وصول طلب دنبال میشود و بسته به شرایط، میتواند از طریق مراجع قضایی یا روشهای اجرایی قانونی انجام شود.
پیگیری کیفری چک برگشتی
در برخی موارد، امکان طرح شکایت کیفری علیه صادرکننده وجود دارد؛ اما همه چکهای برگشتی قابل تعقیب کیفری نیستند.
برای نمونه، چکهای وعدهدار، تضمینی یا مشروط و برخی چکهای دیگر، در صورت احراز شرایط مقرر در قانون، ممکن است از شمول تعقیب کیفری خارج باشند. همچنین دارنده باید مهلتهای قانونی مربوط به مراجعه به بانک و طرح شکایت را رعایت کند.
بنابراین، پیش از انتخاب مسیر پیگیری، بهتر است نوع چک، تاریخ صدور و سررسید، تاریخ گواهی عدم پرداخت و شرایط قانونی پرونده بررسی شود.
رفع سوء اثر چک برگشتی چیست؟
رفع سوء اثر چک برگشتی به معنای برطرف شدن سابقه منفی چک در سامانههای مربوط، مطابق قانون و مقررات بانکی است. این فرایند زمانی انجام میشود که یکی از شرایط مورد تأیید قانون تحقق یابد و بانک اقدامات لازم را ثبت کند.
وجود سابقه چک برگشتی رفع سوء اثرنشده ممکن است در دریافت خدمات بانکی و اعتبار تجاری شخص تأثیر بگذارد. با این حال، رفع سوء اثر به معنای تضمین دریافت دستهچک، وام یا تسهیلات جدید نیست؛ زیرا بانک همچنان شرایط متقاضی و مقررات اعتبارسنجی را بررسی میکند.
روشهای قانونی رفع سوء اثر چک برگشتی در سال ۱۴۰۵
مطابق ماده ۵ مکرر قانون صدور چک، رفع سوء اثر از چک برگشتی از روشهای قانونی مشخصی امکانپذیر است. روش مناسب به وضعیت چک و مدارکی که صادرکننده میتواند ارائه کند بستگی دارد.
۱. تأمین کسری موجودی و پرداخت وجه چک
یکی از راهکارها، تأمین مبلغ پرداختنشده چک و فراهم کردن امکان پرداخت وجه به دارنده است.
اگر وجه چک بهطور کامل پرداخت شود، باید مراحل بانکی مربوط به ثبت رفع سوء اثر نیز انجام شود. در صورتی که فقط بخشی از مبلغ پرداخت نشده باشد، نحوه اقدام به وضعیت چک و مقررات بانکی مربوط بستگی دارد.
۲. واریز کسری مبلغ و درخواست مسدودی وجه
طبق قانون، صادرکننده میتواند کسری مبلغ چک را به حساب جاری نزد بانک محالعلیه واریز و درخواست مسدودی آن را ارائه کند.
در این حالت، بانک مبلغ مربوط را تا مراجعه دارنده و حداکثر به مدت یک سال مسدود میکند و موظف است ظرف سه روز، واریز وجه را به شیوهای قابل استناد به اطلاع دارنده برساند. این روش باید با رعایت شرایط قانونی و از طریق بانک مربوط انجام شود.
۳. ارائه لاشه چک به بانک
اگر دارنده چک اصل چک را به صادرکننده تحویل داده باشد، صادرکننده میتواند لاشه چک را به بانک محالعلیه ارائه کند.
بانک پس از بررسی مدارک و احراز شرایط، اقدامات لازم برای ثبت رفع سوء اثر را انجام میدهد. بهتر است پیش از مراجعه، درباره مدارک تکمیلی موردنیاز از شعبه مربوط استعلام شود.
۴. ارائه رضایتنامه رسمی دارنده چک
اگر دارنده چک با رفع سوء اثر موافقت کرده باشد، ارائه رضایتنامه رسمی تنظیمشده در دفتر اسناد رسمی میتواند یکی از روشهای قانونی باشد.
در موردی که دارنده چک شخص حقوقی دولتی یا عمومی غیردولتی است، نامه رسمی معتبر از آن شخص نیز میتواند مطابق مقررات مربوط ارائه شود.
صرف توافق شفاهی یا ارائه یک نوشته عادی را نباید بدون بررسی شرایط بانک، برای تکمیل فرایند کافی دانست.
۵. ارائه نامه مرجع قضایی یا ثبتی
اگر عملیات اجرایی مربوط به چک در مرجع قضایی یا ثبتی ذیصلاح پایان یافته باشد، ارائه نامه رسمی مبنی بر اتمام عملیات اجرایی میتواند مبنای رفع سوء اثر قرار گیرد.
مدرک ارائهشده باید معتبر باشد و وضعیت همان چک را بهطور مشخص پوشش دهد.
۶. ارائه حکم قضایی مبنی بر برائت ذمه
در صورتی که حکم قضایی معتبر مبنی بر برائت ذمه صاحب حساب درباره چک صادر شده باشد، میتوان آن را برای انجام مراحل قانونی رفع سوء اثر به بانک ارائه کرد.
بانک بر اساس مدارک معتبر و مقررات مربوط، وضعیت پرونده را بررسی میکند.
۷. گذشت سه سال از تاریخ گواهی عدم پرداخت
قانون در شرایط مشخصی امکان رفع سوء اثر پس از گذشت سه سال را پیشبینی کرده است. بر اساس ماده ۵ مکرر قانون صدور چک، باید سه سال از تاریخ صدور گواهی عدم پرداخت گذشته باشد و دارنده چک در این مدت دعوای حقوقی یا کیفری درباره چک مطرح نکرده باشد.
بنابراین، صرف گذشت سه سال برای تمام چکهای برگشتی کافی نیست. وضعیت شکایت یا دعوای دارنده و سایر شرایط قانونی باید بررسی شود.
مراحل رفع سوء اثر چک برگشتی
برای پیگیری رفع سوء اثر، مراحل زیر میتواند راهنمای اولیه باشد:
۱. بررسی وضعیت چک: از بانک مربوط درباره سابقه چک برگشتی، مبلغ پرداختنشده و وضعیت ثبت اطلاعات استعلام بگیرید.
۲. انتخاب روش مناسب: با توجه به وضعیت چک، یکی از روشهای قانونی مانند پرداخت وجه، ارائه لاشه چک، رضایتنامه رسمی یا مدارک قضایی را انتخاب کنید.
۳. تهیه مدارک: اصل مدارک لازم، از جمله لاشه چک یا مستندات رسمی را مطابق درخواست بانک آماده کنید.
۴. ثبت درخواست در بانک: درخواست را از طریق شعبه یا خدمت غیرحضوری مورد تأیید بانک، در صورت ارائه چنین خدمتی، ثبت کنید.
۵. پیگیری نتیجه: پس از بررسی مدارک، از ثبت نهایی رفع سوء اثر در سامانههای بانکی اطمینان حاصل کنید.
مدت انجام فرایند به روش انتخابشده، کامل بودن مدارک و رویه اجرایی بانک بستگی دارد؛ بنابراین، نمیتوان برای تمام پروندهها زمان یکسانی تعیین کرد.
محدودیتهای بانکی ناشی از چک برگشتی
بر اساس ماده ۵ مکرر قانون صدور چک، پس از ثبت غیرقابل پرداخت بودن یا کسری مبلغ چک در سامانه یکپارچه بانک مرکزی و طی شدن مهلت مقرر قانونی، محدودیتهایی برای صاحب حساب اعمال میشود.
این محدودیتها میتوانند شامل موارد زیر باشند:
- عدم افتتاح حساب جدید و صدور کارت بانکی جدید در چارچوب مقررات مربوط؛
- مسدود شدن وجوه متعلق به صادرکننده در حسابها و نزد بانکها، تا میزان کسری مبلغ چک و مطابق سازوکار قانونی؛
- محدودیت در دریافت تسهیلات بانکی؛
- محدودیت در صدور ضمانتنامههای ارزی یا ریالی؛
- محدودیت در گشایش اعتبار اسنادی ارزی یا ریالی.
اعمال این محدودیتها تابع شرایط و تشریفات قانونی است. پس از رفع سوء اثر نیز اعطای خدماتی مانند دستهچک یا تسهیلات، همچنان به سایر شرایط قانونی و اعتبارسنجی متقاضی بستگی دارد.
چگونه از برگشت خوردن چک جلوگیری کنیم؟
پیشگیری از برگشت چک، هم برای صادرکننده و هم برای کسبوکارهایی که چک دریافت میکنند اهمیت دارد.
برای صادرکنندگان چک
- موجودی حساب و تعهدات سررسیدشده را بهصورت منظم کنترل کنید.
- تاریخ سررسید چکها را در تقویم مالی ثبت کنید.
- پیش از صدور چک، جریان نقدی و پرداختهای پیشبینیشده را بررسی کنید.
- از صدور چک بدون اطمینان کافی نسبت به امکان پرداخت آن خودداری کنید.
- اطلاعات چکهای صادرشده و وضعیت تسویه آنها را در سیستم حسابداری ثبت کنید.
برای دریافتکنندگان چک
- اعتبار طرف معامله را تا حد امکان بررسی کنید.
- اطلاعات چک را هنگام دریافت با دقت کنترل کنید.
- در مورد چکهای صیادی، ثبت و تأیید اطلاعات در سامانه مربوط را مطابق مقررات پیگیری کنید.
- تاریخ سررسید و وضعیت وصول چکهای دریافتی را ثبت و پیگیری کنید.
- در صورت پرداخت نشدن چک، برای حفظ حقوق قانونی خود در مهلتهای مقرر اقدام کنید.
نقش حسابداری در مدیریت چکهای برگشتی
در شرکتها و کسبوکارها، مدیریت چکهای دریافتی و پرداختی باید بخشی از فرایند کنترل مالی باشد. ثبت دقیق تاریخ سررسید، مبلغ، طرف حساب و وضعیت وصول چکها، به مدیران کمک میکند تعهدات آینده را بهتر پیشبینی کنند.
استفاده از نرمافزار حسابداری و تهیه گزارشهای منظم از چکهای سررسیدشده، چکهای وصولنشده و تعهدات پرداختی میتواند احتمال فراموشی سررسیدها و کمبود نقدینگی را کاهش دهد.
همچنین تطبیق مستمر اطلاعات حسابداری با گردش حساب بانکی به شناسایی بهموقع مغایرتها و مدیریت بهتر جریان نقدی کمک میکند.
جمعبندی
چک برگشتی ممکن است پیامدهای مالی، حقوقی و بانکی قابلتوجهی برای اشخاص و شرکتها ایجاد کند. شناخت دلایل برگشت چک، آگاهی از محدودیتهای بانکی و انتخاب روش قانونی مناسب برای رفع سوء اثر، در مدیریت این وضعیت اهمیت دارد.
روشهایی مانند پرداخت وجه، مسدودسازی کسری مبلغ، ارائه لاشه چک، رضایتنامه رسمی، مدارک قضایی و تحقق شرایط قانونی گذشت سه سال، از مسیرهای پیشبینیشده برای رفع سوء اثر هستند. انتخاب روش مناسب باید بر اساس وضعیت واقعی چک و مقررات جاری انجام شود.
ای آی محاسب با ارائه خدمات حسابداری، مشاوره مالی و پشتیبانی امور مالی کسبوکارها، به شرکتها در مدیریت دریافتها و پرداختها، کنترل چکهای سررسیدشده و بهبود نظم مالی کمک میکند.
وبسایت: aimohaseb.com


 دیدگاه شما

The strategic depth here really shines; it’s more than just slots. For a full overview of their varied offerings, check out knights vs barbarians ph-great variety complementing the theme!