حق تمبر در قانون مالیاتهای مستقیم؛ بررسی مواد ۴۰ تا ۴۲
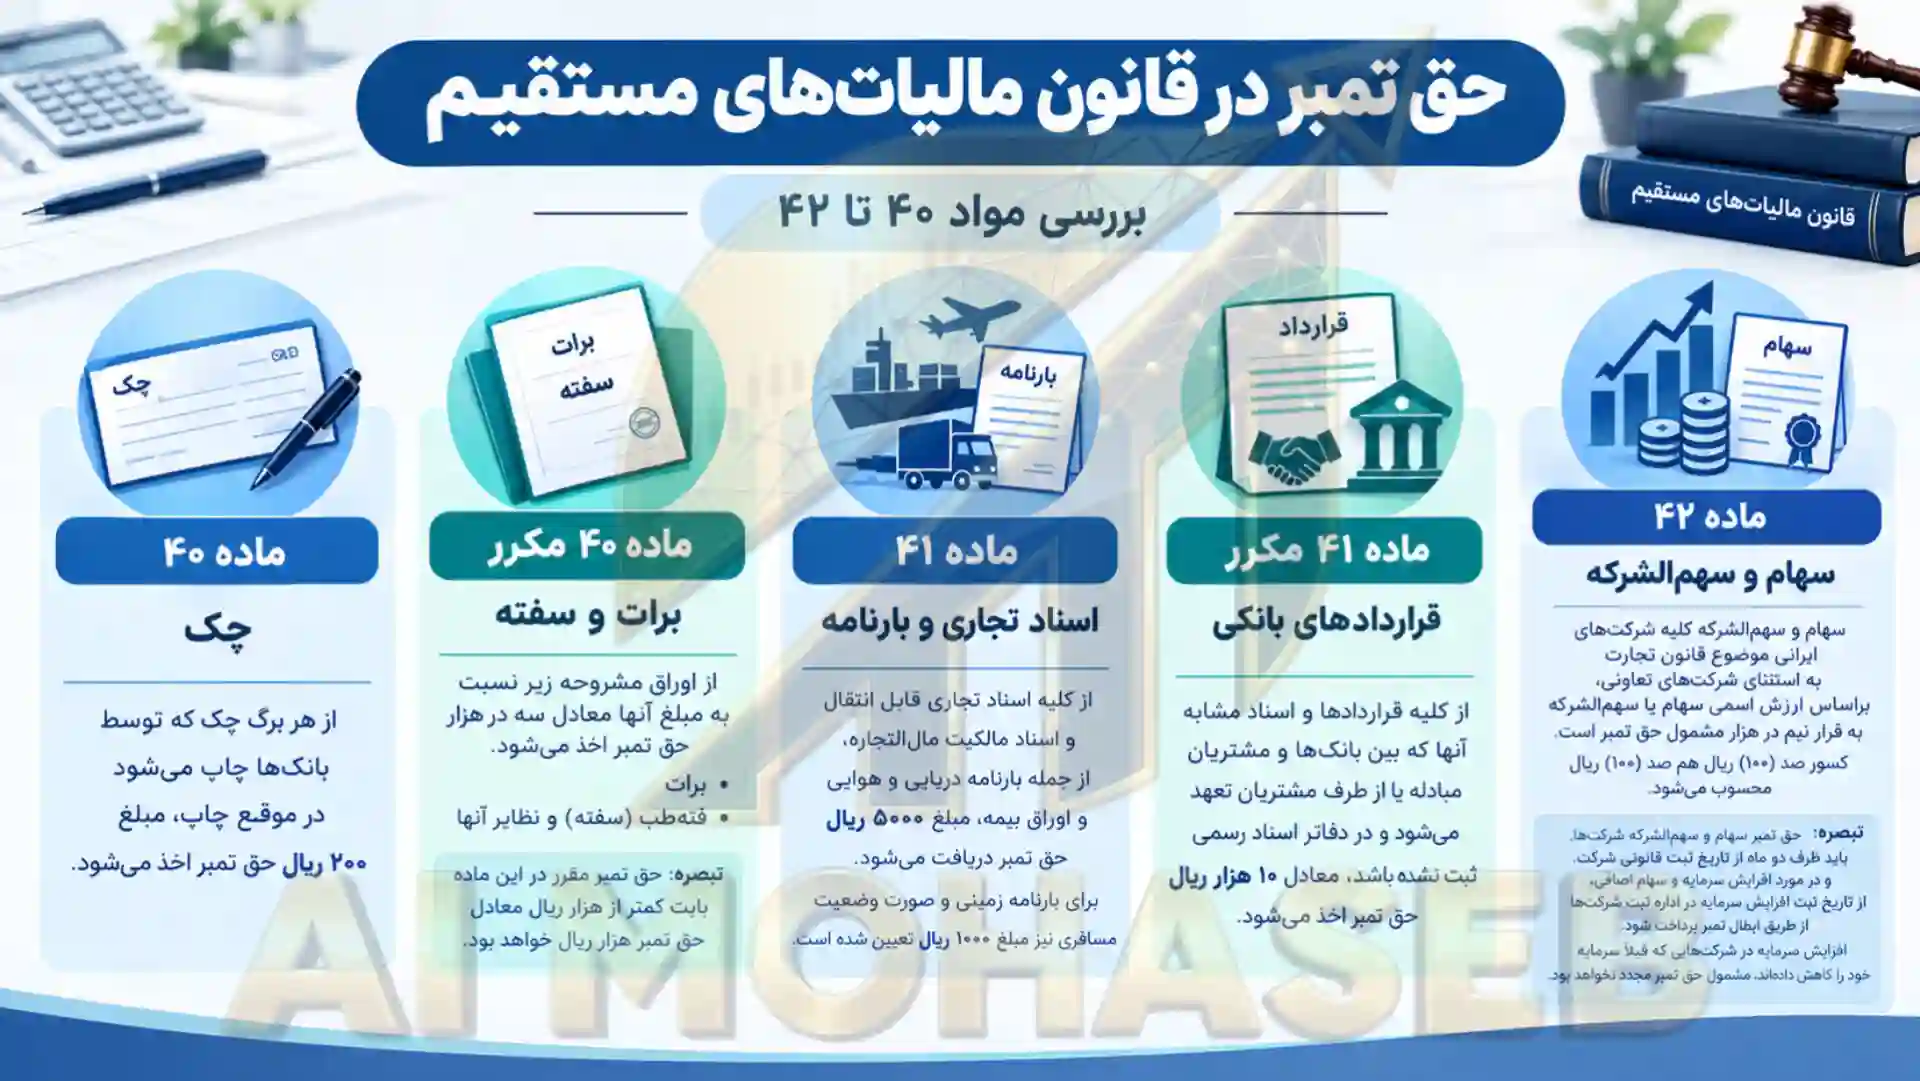
حق تمبر یکی از انواع مالیاتهای مقرر در قانون مالیاتهای مستقیم است که در موارد مشخصی به اسناد، اوراق، مدارک، مجوزها و برخی فعالیتهای مالی و تجاری تعلق میگیرد. این مالیات ممکن است به مبلغ ثابت یا متناسب با ارزش سند محاسبه شود.
آشنایی با مقررات حق تمبر برای صاحبان کسبوکار، شرکتها، بانکها، مؤسسات حملونقل و افرادی که از اسناد تجاری استفاده میکنند اهمیت دارد؛ زیرا رعایت تکالیف قانونی میتواند از بروز مشکلات مالیاتی و اداری جلوگیری کند.
در این مقاله، مقررات حق تمبر چک، سفته و برات، اسناد حملونقل، برخی مدارک و مجوزها، قراردادهای بانکی و سهام شرکتها را بررسی میکنیم.
حق تمبر چیست؟
حق تمبر مبلغی است که قانون برای برخی اسناد، اوراق و مدارک تعیین کرده است. زمان دریافت و شیوه محاسبه آن به نوع سند و مقررات مربوط بستگی دارد.
مواد ۴۰ تا ۴۲ و مواد مرتبط با آنها در قانون مالیاتهای مستقیم، گروههای مختلفی از اسناد و فعالیتهای مالی و تجاری را پوشش میدهند. برای تعیین مبلغ قابل پرداخت، باید نوع سند، نرخ قانونی و شرایط مقرر در ماده مربوط بررسی شود.
حق تمبر چک؛ ماده ۴۰ قانون مالیاتهای مستقیم
بر اساس ماده ۴۰ قانون مالیاتهای مستقیم، از هر برگ چکی که توسط بانکها چاپ میشود، در زمان چاپ مبلغ ۲۰۰ ریال حق تمبر دریافت میشود.
بنابراین، مبنای تعلق این حق تمبر، چاپ برگ چک توسط بانک است و مبلغ مقرر به ازای هر برگ محاسبه میشود؛ نه بر اساس مبلغی که روی چک درج شده است.
حق تمبر برات و سفته؛ ماده ۴۰ مکرر
ماده ۴۰ مکرر به حق تمبر برخی اسناد تجاری، از جمله برات و فتهطلب یا سفته، اختصاص دارد. حق تمبر این اسناد بر اساس مبلغ مندرج در آنها محاسبه میشود.
در متن ارائهشده برای این مقاله، نرخ سه در هزار ذکر شده است. با این حال، پیش از انتشار نهایی یا محاسبه مبلغ قابل پرداخت، لازم است نرخ این ماده با آخرین متن معتبر قانون تطبیق داده شود.
تبصره این ماده نیز برای اسنادی که مبلغ آنها کمتر از هزار ریال است، حداقل مبنای محاسبه در نظر گرفته است؛ به این ترتیب که حق تمبر چنین اسنادی معادل حق تمبر مربوط به مبلغ هزار ریال محاسبه میشود.
حق تمبر اسناد تجاری و بارنامهها؛ ماده ۴۱
ماده ۴۱ قانون مالیاتهای مستقیم به حق تمبر اسناد تجاری قابل انتقال و برخی اسناد مرتبط با حملونقل و مالکیت کالا میپردازد.
بر اساس این ماده، اسناد تجاری قابل انتقال که در ایران صادر، معامله یا مورد استفاده قرار میگیرند، با رعایت استثناهای قانونی، مشمول حق تمبر هستند.
از جمله این اسناد میتوان به موارد زیر اشاره کرد:
- بارنامه دریایی و هوایی: اسنادی مرتبط با حمل کالا و حقوق مالکیت نسبت به محموله.
- اوراق بیمه مالالتجاره: اسناد مربوط به بیمه کالا.
- بارنامه زمینی: سند مربوط به حمل زمینی کالا.
- صورت وضعیت مسافری: سند مرتبط با حملونقل مسافر.
در متن ارائهشده، مبلغ حق تمبر بارنامه دریایی و هوایی و اوراق بیمه مالالتجاره ۵۰۰۰ ریال و مبلغ مربوط به بارنامه زمینی و صورت وضعیت مسافری ۱۰۰۰ ریال ذکر شده است. این مبالغ باید پیش از انتشار نهایی با آخرین متن معتبر قانون تطبیق داده شوند.
تکالیف مؤسسات حملونقل
مؤسسات حملونقل در تنظیم و نگهداری بارنامهها مسئولیتهایی دارند. از جمله موارد مطرحشده در ماده ۴۱ عبارتاند از:
- درج دقیق هویت و نشانی صاحب کالا؛
- ثبت صحیح اطلاعات مربوط به کالا و بارنامه؛
- نگهداری نسخههای کافی از بارنامهها حداقل به مدت پنج سال از تاریخ صدور.
رعایت این موارد علاوه بر اهمیت مالیاتی، برای مستندسازی عملیات حملونقل و پیگیریهای تجاری نیز ضروری است.
حق تمبر برخی مدارک و مجوزها
تبصره ماده ۴۱، برخی مدارک، گواهینامهها و مجوزها را نیز مشمول حق تمبر میداند. نوع مدرک و مبلغ مقرر در قانون، مبنای تعیین حق تمبر خواهد بود.
نمونههایی از این موارد عبارتاند از:
- کارت معافیت از خدمت وظیفه؛
- گواهینامه رانندگی بینالمللی؛
- پلاک ترانزیت و شمارهگذاری موقت برخی وسایل نقلیه؛
- گواهینامه رانندگی بر اساس مدت اعتبار؛
- برخی مدارک تحصیلی؛
- پروانههای حرفهای و مجوزهای کسبوکار.
در متن ارائهشده، برای صدور کارت معافیت مبلغ ۱۰ هزار ریال، گواهینامه رانندگی بینالمللی ۵۰ هزار ریال و برخی پلاکها و شمارهگذاریهای موقت مبلغ ۲۰۰ هزار ریال ذکر شده است. برای برخی مجوزهای حرفهای و کسبوکار نیز مبالغ جداگانهای برای صدور و تجدید پیشبینی شده است.
با توجه به تعدد مدارک و احتمال تغییر مقررات، برای هر مورد باید بند مرتبط در آخرین متن قانون بررسی شود.
حق تمبر قراردادهای بانکی؛ ماده ۴۱ مکرر
ماده ۴۱ مکرر به قراردادها و اسناد مشابهی مربوط است که میان بانکها و مشتریان آنها مبادله میشوند یا از سوی مشتریان تعهد میشوند و در دفاتر اسناد رسمی ثبت نشدهاند.
در متن ارائهشده، مبلغ حق تمبر این اسناد ۱۰ هزار ریال ذکر شده است.
برخی از اسناد و قراردادهای مطرحشده در این ماده عبارتاند از:
- برگ قبول شرایط عمومی حساب جاری؛
- قراردادهای وام و اعطای تسهیلات بانکی؛
- قراردادهای مرتبط با سپردههای سرمایهگذاری؛
- برخی وکالتنامهها و تعهدات بانکی؛
- ضمانتنامههای صادرشده از سوی بانکها؛
- تقاضای صدور ضمانتنامه، در صورت پذیرش درخواست و صدور ضمانتنامه؛
- تقاضای گشایش اعتبار اسنادی، در صورت پذیرش درخواست و گشایش اعتبار.
برای تشخیص شمول حق تمبر، صرف عنوان قرارداد کافی نیست؛ شرایط مقرر در ماده و وضعیت واقعی سند نیز باید بررسی شود.
حق تمبر سهام و سهمالشرکه؛ ماده ۴۲
ماده ۴۲ قانون مالیاتهای مستقیم، حق تمبر سهام و سهمالشرکه شرکتهای ایرانی موضوع قانون تجارت را تعیین میکند. شرکتهای تعاونی از شمول این ماده مستثنا شدهاند.
بر اساس این ماده، سهام و سهمالشرکه بر مبنای ارزش اسمی و با نرخ نیم در هزار مشمول حق تمبر هستند. همچنین کسور ۱۰۰ ریال، ۱۰۰ ریال محاسبه میشود.
مهلت پرداخت حق تمبر سهام و سهمالشرکه
مطابق تبصره ماده ۴۲، حق تمبر سهام و سهمالشرکه باید حداکثر ظرف دو ماه از تاریخ ثبت قانونی شرکت پرداخت شود.
در صورت افزایش سرمایه و ایجاد سهام اضافی نیز مهلت دوماهه از تاریخ ثبت افزایش سرمایه در اداره ثبت شرکتها محاسبه میشود.
قانون همچنین برای برخی موارد افزایش سرمایه پس از کاهش سرمایه، حکمی درباره جلوگیری از پرداخت مجدد حق تمبر تا میزان مشخصشده در قانون پیشبینی کرده است. برای اعمال این حکم باید شرایط قانونی و سوابق پرداخت بررسی شود.
بنابراین، شرکتها هنگام تأسیس یا افزایش سرمایه باید تاریخ ثبت قانونی، ارزش اسمی سرمایه و مستندات پرداخت حق تمبر را کنترل و نگهداری کنند.
تفاوت حق تمبر اسناد تجاری و سهام شرکتها
حق تمبر در تمام موارد به یک روش محاسبه نمیشود. برای مثال:
- در ماده ۴۰، مبلغ مشخصی به ازای هر برگ چک چاپشده تعیین شده است.
- در ماده ۴۰ مکرر، مبلغ سند تجاری در محاسبه حق تمبر نقش دارد.
- در ماده ۴۲، ارزش اسمی سهام یا سهمالشرکه مبنای محاسبه قرار میگیرد.
در نتیجه، ابتدا باید نوع سند مشخص شود و سپس نرخ، مبنای محاسبه و مهلت قانونی مربوط بررسی شود.
نکات مهم برای شرکتها و فعالان اقتصادی
برای مدیریت صحیح تکالیف مرتبط با حق تمبر، رعایت نکات زیر توصیه میشود:
۱. نوع سند را مشخص کنید: چک، سفته، بارنامه، قرارداد بانکی و سهام شرکت ممکن است تابع مقررات متفاوتی باشند.
۲. آخرین نرخ قانونی را بررسی کنید: بهویژه در مواردی که مبالغ یا نرخها ممکن است با اصلاحات قانونی تغییر کرده باشند.
۳. مهلت پرداخت را در نظر بگیرید: در مورد سهام و سهمالشرکه، مهلت دوماهه اهمیت ویژهای دارد.
۴. مستندات را نگهداری کنید: رسیدها، مدارک ثبت سرمایه و اسناد پرداخت را برای پیگیریهای بعدی حفظ کنید.
۵. در موارد مبهم از مشاوره تخصصی استفاده کنید: اگر درباره شمول حق تمبر یا روش محاسبه آن تردید وجود دارد، مقررات مربوط را با کمک متخصص مالیاتی بررسی کنید.
جمعبندی
مواد ۴۰ تا ۴۲ و مواد مرتبط با آنها در قانون مالیاتهای مستقیم، مقررات مربوط به گروههای مختلفی از اسناد و فعالیتهای مالی و تجاری را بیان میکنند. این مقررات از حق تمبر برگ چک و اسناد تجاری مانند سفته و برات تا اسناد حملونقل، برخی مدارک و مجوزها، قراردادهای بانکی و سهام شرکتها را در بر میگیرد.
برای رعایت صحیح این مقررات، باید نوع سند، نرخ قانونی، مبنای محاسبه و مهلت پرداخت بهصورت جداگانه بررسی شود. همچنین پیش از هر اقدام مالیاتی، لازم است آخرین اصلاحات قانون و مقررات اجرایی مربوط مدنظر قرار گیرد.
ای آی محاسب با ارائه خدمات حسابداری، مشاوره مالیاتی و پشتیبانی امور مالی کسبوکارها، در بررسی تکالیف مالیاتی و ساماندهی مستندات مالی همراه شرکتها و فعالان اقتصادی است.
وبسایت: aimohaseb.com