
 ماده ۳۴ قانون مالیاتهای مستقیم؛ الزامات مالیاتی انتقال اموال متوفی به وراث
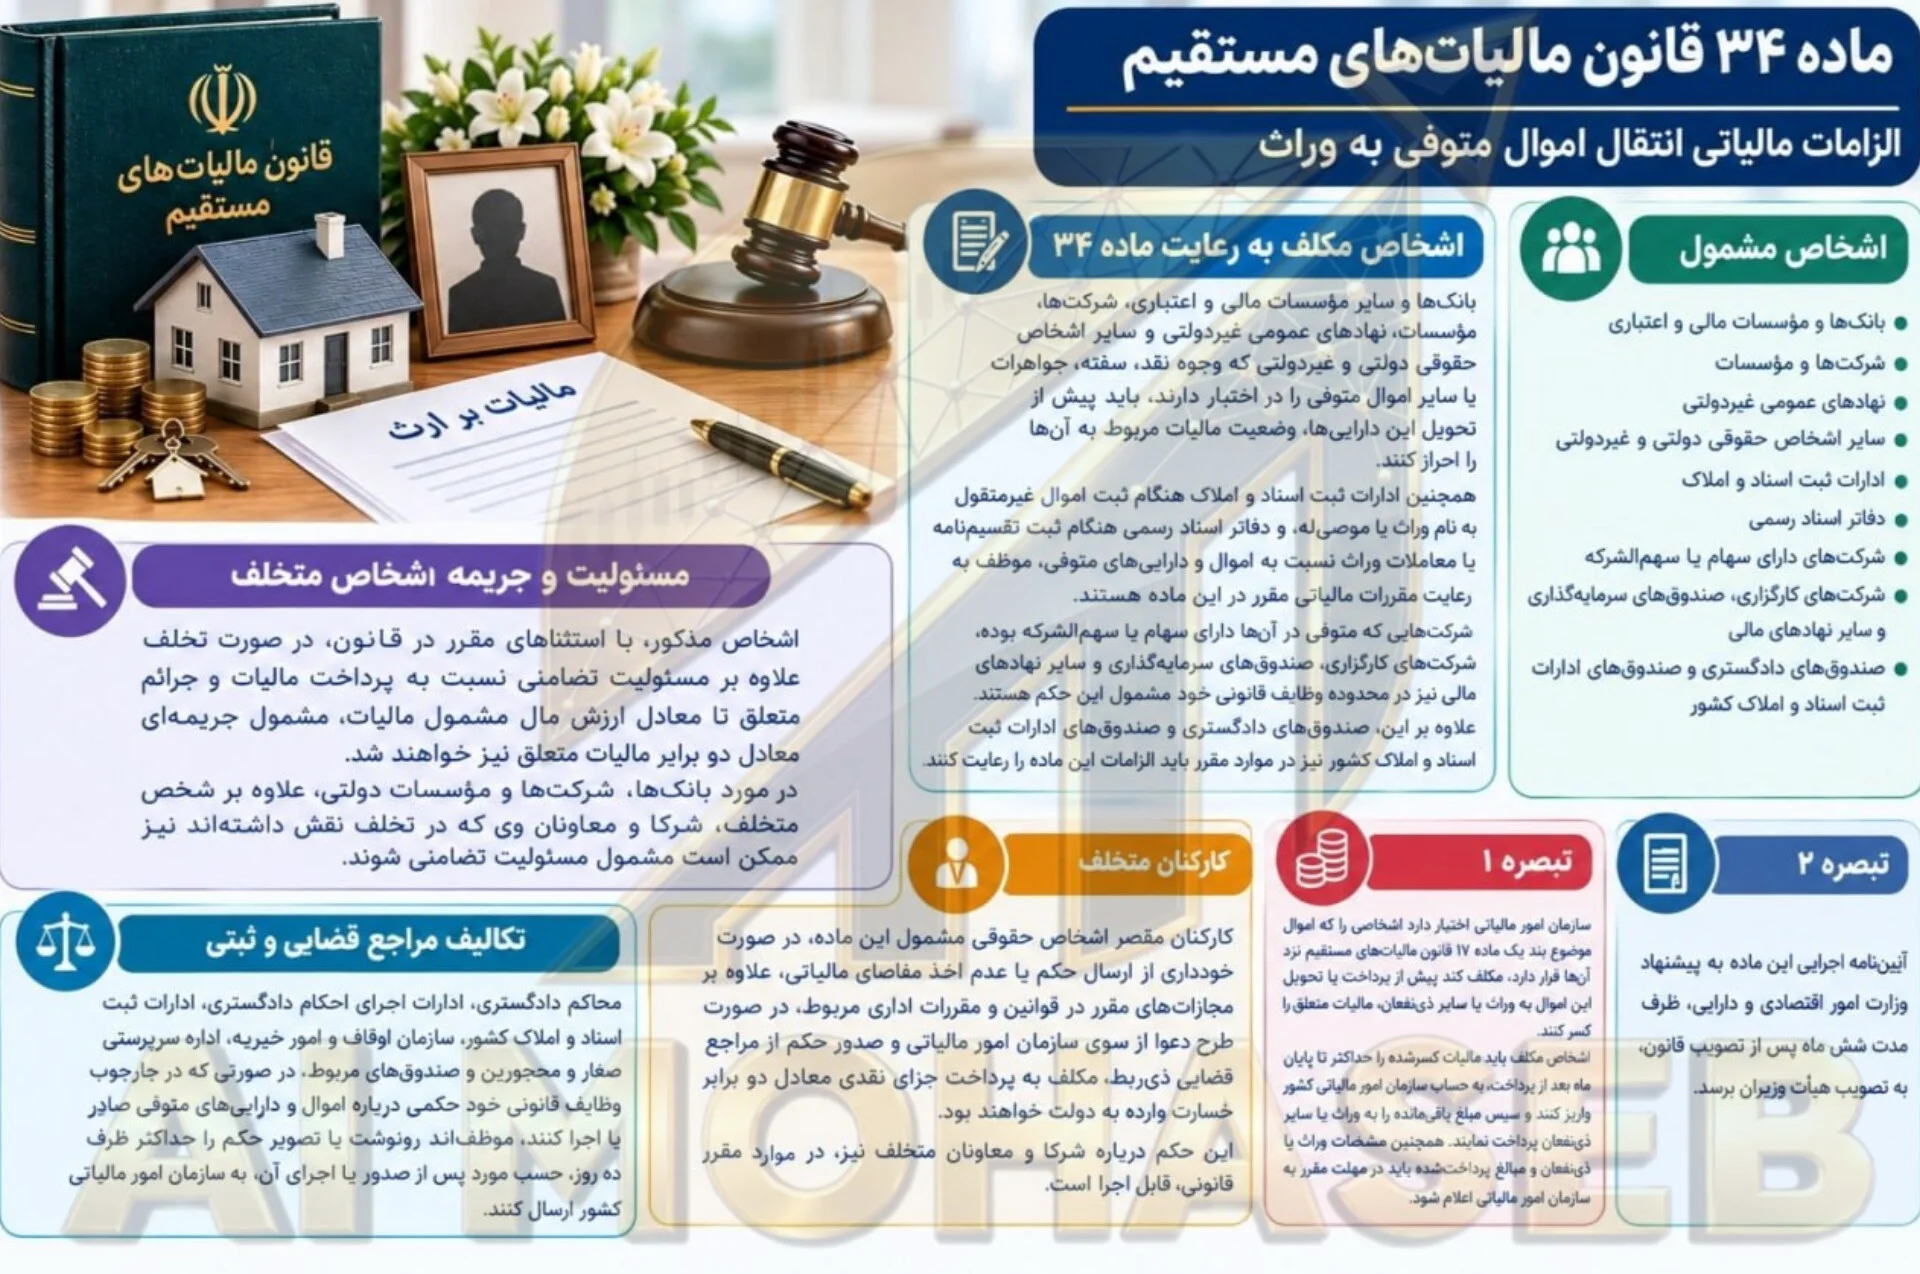
پس از فوت یک شخص، تعیین تکلیف داراییهای باقیمانده از او، مانند حسابهای بانکی، سهام، املاک و سایر حقوق مالی، علاوه بر تشریفات قانونی ارث، ممکن است مستلزم انجام تکالیف مالیاتی باشد. قانون مالیاتهای مستقیم برای جلوگیری از انتقال یا تحویل برخی داراییهای متوفی بدون رعایت الزامات مالیاتی، مقررات مشخصی تعیین کرده است.
ماده ۳۴ قانون مالیاتهای مستقیم یکی از مقررات مهم در این زمینه است. این ماده وظایف بانکها، مؤسسات مالی، شرکتها، دفاتر اسناد رسمی، ادارات ثبت و برخی مراجع قضایی و اجرایی را در ارتباط با اموال متوفی مشخص میکند و برای تخلف از تکالیف مقرر، ضمانت اجراهایی در نظر میگیرد.
در این مقاله از پایگاه دانش ای آی محاسب، اشخاص مشمول ماده ۳۴، مسئولیتهای قانونی، جرائم احتمالی و نکات مهم مربوط به انتقال اموال متوفی به وراث را بررسی میکنیم.
ماده ۳۴ قانون مالیاتهای مستقیم درباره چیست؟
ماده ۳۴ قانون مالیاتهای مستقیم به تکالیف اشخاص و نهادهایی میپردازد که در ارتباط با اموال و داراییهای متعلق به متوفی، وظیفه نگهداری، پرداخت، ثبت، انتقال یا اجرای احکام را بر عهده دارند.
بر اساس این ماده، اشخاص مشمول باید در موارد مقرر قانونی، پیش از تحویل برخی داراییها به وراث یا موصیله، یا پیش از ثبت و انجام معاملات مربوط، الزامات مالیاتی را رعایت کنند.
موصیله شخصی است که متوفی به موجب وصیت، مالی را برای او در نظر گرفته است. بنابراین، دامنه این مقررات صرفاً به وراث محدود نمیشود و در موارد قانونی، اشخاصی را که به موجب وصیت ذینفع هستند نیز در بر میگیرد.
هدف اصلی این ماده، فراهم کردن امکان تعیین تکلیف مالیات مربوط به داراییهای متوفی و جلوگیری از نادیده گرفته شدن تکالیف مالیاتی در فرآیند تحویل یا انتقال اموال است.
چه اشخاص و نهادهایی مشمول ماده ۳۴ هستند؟
ماده ۳۴ برای گروههای مختلفی از اشخاص و نهادها تکالیفی تعیین کرده است. مهمترین آنها عبارتاند از:
۱. بانکها و مؤسسات مالی و اعتباری
بانکها و سایر مؤسسات مالی و اعتباری که وجوه نقد یا دیگر داراییهای متعلق به متوفی را در اختیار دارند، در موارد مشمول ماده باید مقررات مالیاتی مربوط را رعایت کنند.
این موضوع در فرآیند تعیین تکلیف سپردهها، وجوه و سایر داراییهای مالی متوفی اهمیت دارد.
۲. شرکتها و مؤسسات دولتی و غیردولتی
شرکتها، مؤسسات و سایر اشخاص حقوقی که اموال یا حقوق مالی متعلق به متوفی نزد آنها قرار دارد، ممکن است مشمول تکالیف این ماده باشند.
برای مثال، اگر متوفی در شرکتی سهام یا سهمالشرکه داشته باشد، انتقال یا تعیین تکلیف حقوق مالی مربوط باید با رعایت مقررات قانونی انجام شود.
۳. ادارات ثبت اسناد و املاک
ادارات ثبت اسناد و املاک در موارد مقرر، هنگام ثبت اموال غیرمنقول به نام وراث یا موصیله، باید الزامات مالیاتی مربوط را رعایت کنند.
از این رو، وراثی که قصد انتقال رسمی ملکی از متوفی را دارند، باید علاوه بر مدارک ثبتی و مدارک اثبات وراثت، وضعیت تکالیف مالیاتی مرتبط را نیز بررسی کنند.
۴. دفاتر اسناد رسمی
دفاتر اسناد رسمی هنگام ثبت تقسیمنامه یا معاملات وراث نسبت به اموال و داراییهای متوفی، در محدوده مقرر قانونی موظف به رعایت الزامات مالیاتی هستند.
این تکلیف بهویژه هنگام تنظیم اسناد رسمی مربوط به تقسیم یا انتقال داراییهای بهجامانده از متوفی اهمیت دارد.
۵. شرکتهای کارگزاری و سایر نهادهای مالی
شرکتهای کارگزاری، صندوقهای سرمایهگذاری و سایر نهادهای مالی نیز در محدوده وظایف قانونی خود باید مقررات مربوط به تعیین تکلیف مالیاتی داراییهای متوفی را رعایت کنند.
علاوه بر این، برخی صندوقهای دادگستری و صندوقهای ادارات ثبت اسناد و املاک کشور نیز در موارد مقرر مشمول احکام این ماده هستند.
آیا انتقال اموال متوفی بدون تعیین تکلیف مالیات مجاز است؟
پاسخ به این پرسش به نوع دارایی، نحوه انتقال و مقررات مربوط بستگی دارد. ماده ۳۴ برای اشخاص و نهادهای مشخصی که در نگهداری، پرداخت یا انتقال داراییهای متوفی نقش دارند، تکالیف مالیاتی تعیین کرده است.
بنابراین، نمیتوان بدون بررسی شرایط قانونی، حکم یکسانی برای تمام داراییها و همه مراحل انتقال ارث در نظر گرفت.
وراث بهتر است پیش از مراجعه به بانک، شرکت، دفتر اسناد رسمی یا اداره ثبت، مدارک لازم و وضعیت مالیاتی دارایی موردنظر را بررسی کنند. همچنین باید توجه داشت که تعیین تکلیف مالیات بر ارث با انجام سایر مراحل قانونی، مانند احراز وراثت و تشریفات انتقال مالکیت، یکسان نیست.
مسئولیت و جرائم ناشی از تخلف از ماده ۳۴
قانونگذار برای اطمینان از اجرای تکالیف ماده ۳۴، ضمانت اجراهایی در نظر گرفته است.
بر اساس حکم این ماده، اشخاص مشمولی که برخلاف مقررات و بدون رعایت الزامات مالیاتی اقدام کنند، با توجه به شرایط قانونی و استثناهای مقرر، ممکن است علاوه بر مسئولیت تضامنی در پرداخت مالیات و جرائم متعلق تا معادل ارزش مال مشمول مالیات، مشمول جریمهای معادل دو برابر مالیات متعلق نیز شوند.
مسئولیت تضامنی به این معناست که در حدود حکم قانونی، مسئولیت پرداخت میتواند متوجه بیش از یک شخص باشد. بنابراین، وجود یک شخص حقوقی یا نهاد لزوماً مسئولیت اشخاص دخیل در تخلف را منتفی نمیکند.
در مورد بانکها، شرکتها و مؤسسات دولتی نیز ممکن است شرکا و معاونانی که در تخلف نقش داشتهاند، در شرایط مقرر قانونی مسئول شناخته شوند.
به همین دلیل، اشخاص و نهادهای مشمول باید پیش از تحویل یا انتقال داراییهای متوفی، تکالیف قانونی خود را بهدقت بررسی کنند.
تکالیف مراجع قضایی و ثبتی در ماده ۳۴
ماده ۳۴ علاوه بر اشخاصی که داراییهای متوفی را نگهداری میکنند، برای برخی مراجع قضایی، ثبتی و اجرایی نیز تکالیفی در نظر گرفته است.
از جمله این مراجع میتوان به موارد زیر اشاره کرد:
- محاکم دادگستری
- ادارات اجرای احکام دادگستری
- ادارات ثبت اسناد و املاک کشور
- سازمان اوقاف و امور خیریه
- اداره سرپرستی صغار و محجورین
- صندوقهای مربوط در حدود احکام قانونی
در مواردی که این مراجع در چارچوب وظایف خود حکمی درباره اموال و داراییهای متوفی صادر یا اجرا میکنند، باید مطابق ماده ۳۴، رونوشت یا تصویر حکم را در مهلت قانونی به سازمان امور مالیاتی کشور ارسال کنند.
مهلت ارسال احکام به سازمان امور مالیاتی
بر اساس حکم مقرر در ماده ۳۴، مهلت ارسال رونوشت یا تصویر حکم، حداکثر ۱۰ روز است. زمان محاسبه این مهلت، حسب مورد، پس از صدور یا اجرای حکم خواهد بود.
هدف از این تکلیف، آگاه کردن سازمان امور مالیاتی از اقدامات انجامشده درباره اموال متوفی و فراهم کردن امکان بررسی و مطالبه مالیاتهای مربوط است.
مسئولیت کارکنان متخلف و جزای نقدی
در برخی شرایط، مسئولیت ناشی از رعایت نکردن مقررات ماده ۳۴ میتواند متوجه کارکنان مقصر اشخاص حقوقی مشمول نیز شود.
مطابق این ماده، کارکنانی که در انجام تکالیفی مانند ارسال احکام یا اخذ مفاصای مالیاتی قصور کنند، ممکن است علاوه بر مجازاتهای اداری مربوط، در صورت طرح دعوا از سوی سازمان امور مالیاتی و صدور حکم از مرجع قضایی صالح، به پرداخت جزای نقدی معادل دو برابر خسارت وارده به دولت محکوم شوند.
در موارد مقرر قانونی، شرکا و معاونان دخیل در تخلف نیز ممکن است مسئولیت داشته باشند.
بنابراین، مسئولیت ناشی از نقض مقررات این ماده لزوماً به شخص حقوقی یا نهاد مربوط محدود نیست و با توجه به شرایط پرونده، امکان مسئولیت اشخاص حقیقی دخیل نیز وجود دارد.
تبصره یک ماده ۳۴؛ کسر مالیات پیش از پرداخت داراییها
تبصره یک ماده ۳۴ به سازمان امور مالیاتی اجازه میدهد در چارچوب مقرر، اشخاصی را که اموال موضوع بند یک ماده ۱۷ قانون مالیاتهای مستقیم نزد آنها قرار دارد، مکلف کند مالیات متعلق را پیش از پرداخت یا تحویل اموال به وراث یا سایر ذینفعان کسر کنند.
در این حالت، شخص مکلف باید مالیات کسرشده را حداکثر تا پایان ماه بعد از پرداخت، به حساب سازمان امور مالیاتی کشور واریز کند. سپس مبلغ باقیمانده مطابق مقررات به وراث یا سایر ذینفعان پرداخت میشود.
همچنین اطلاعات مربوط به وراث یا ذینفعان و مبالغ پرداختشده باید در مهلت مقرر به سازمان امور مالیاتی اعلام شود.
اهمیت این تبصره برای وراث
این حکم نشان میدهد که در برخی موارد، پرداخت مالیات بر ارث میتواند از طریق کسر مالیات توسط شخص یا نهادی انجام شود که دارایی نزد او قرار دارد.
با این حال، اجرای این سازوکار به شرایط قانونی و شمول مقررات مربوط بستگی دارد؛ بنابراین، نباید آن را به همه داراییها و تمام موارد ارث تعمیم داد.
تبصره دو ماده ۳۴؛ آییننامه اجرایی
تبصره دو ماده ۳۴ به تدوین آییننامه اجرایی این ماده مربوط است. مطابق متن این تبصره، آییننامه باید به پیشنهاد وزارت امور اقتصادی و دارایی و در مهلت مقرر قانونی به تصویب هیئت وزیران برسد.
برای بررسی نحوه اجرای جزئیات ماده ۳۴ در یک پرونده مشخص، مراجعه به متن بهروز قانون و مقررات اجرایی مرتبط اهمیت دارد؛ زیرا جزئیات اجرایی میتواند در تعیین تکالیف اشخاص مشمول نقش داشته باشد.
چکلیست مهم برای وراث و اشخاص مشمول ماده ۳۴
برای کاهش احتمال بروز مشکل در فرآیند تعیین تکلیف اموال متوفی، نکات زیر را در نظر داشته باشید:
-
نوع دارایی و مقررات مالیاتی مرتبط با آن را مشخص کنید.
-
وضعیت پرونده مالیات بر ارث را بررسی کنید.
-
مدارک مربوط به وراثت و ذینفعان را آماده کنید.
-
پیش از درخواست تحویل یا انتقال دارایی، الزامات بانک، شرکت یا مرجع مربوط را بررسی کنید.
-
در انتقال املاک و تنظیم اسناد رسمی، تکالیف مالیاتی و ثبتی را رعایت کنید.
-
در صورت وجود سهام، سهمالشرکه یا داراییهای سرمایهگذاری، مقررات مربوط به آنها را جداگانه بررسی کنید.
-
در صورت مشاهده اختلاف یا ابهام درباره مالیات، از مشاور مالیاتی یا مرجع رسمی مربوط راهنمایی بگیرید.
جمعبندی
ماده ۳۴ قانون مالیاتهای مستقیم، تکالیف مهمی را برای بانکها، مؤسسات مالی، شرکتها، دفاتر اسناد رسمی، ادارات ثبت و برخی مراجع قضایی و اجرایی در ارتباط با اموال متوفی تعیین میکند. این مقررات با هدف رعایت الزامات مالیاتی و جلوگیری از تحویل یا انتقال داراییها بدون تعیین تکلیف مالیات مربوط وضع شدهاند.
این ماده همچنین برای برخی تخلفات، مسئولیت تضامنی، جرائم مالیاتی و مسئولیت اشخاص دخیل را پیشبینی کرده است. از سوی دیگر، در شرایط مقرر امکان کسر مالیات از برخی داراییها پیش از پرداخت به وراث یا سایر ذینفعان نیز وجود دارد.
در نتیجه، آشنایی با ماده ۳۴ قانون مالیاتهای مستقیم برای وراث، مدیران شرکتها، بانکها، نهادهای مالی و اشخاصی که در فرآیند انتقال داراییهای متوفی نقش دارند، اهمیت زیادی دارد. بررسی مقررات متناسب با نوع دارایی و وضعیت پرونده، بهترین راه برای کاهش خطا و جلوگیری از مسئولیتهای مالیاتی احتمالی است.
ای آی محاسب با ارائه خدمات تخصصی حسابداری، مشاوره مالیاتی و راهنمایی در زمینه تکالیف مالیاتی کسبوکارها، به مدیران و مؤدیان کمک میکند امور مالی و مالیاتی خود را با دقت و نظم بیشتری مدیریت کنند.


 دیدگاه شما

My kid finally finished homework! 😅 Love how much they focus on smooth navigation; makes me think of needing a quick phwin app download apk break too. So much tech to keep up with! 😄