
 مفروضات اساسی حسابداری چیست؟ بررسی اصول و میثاقهای حسابداری
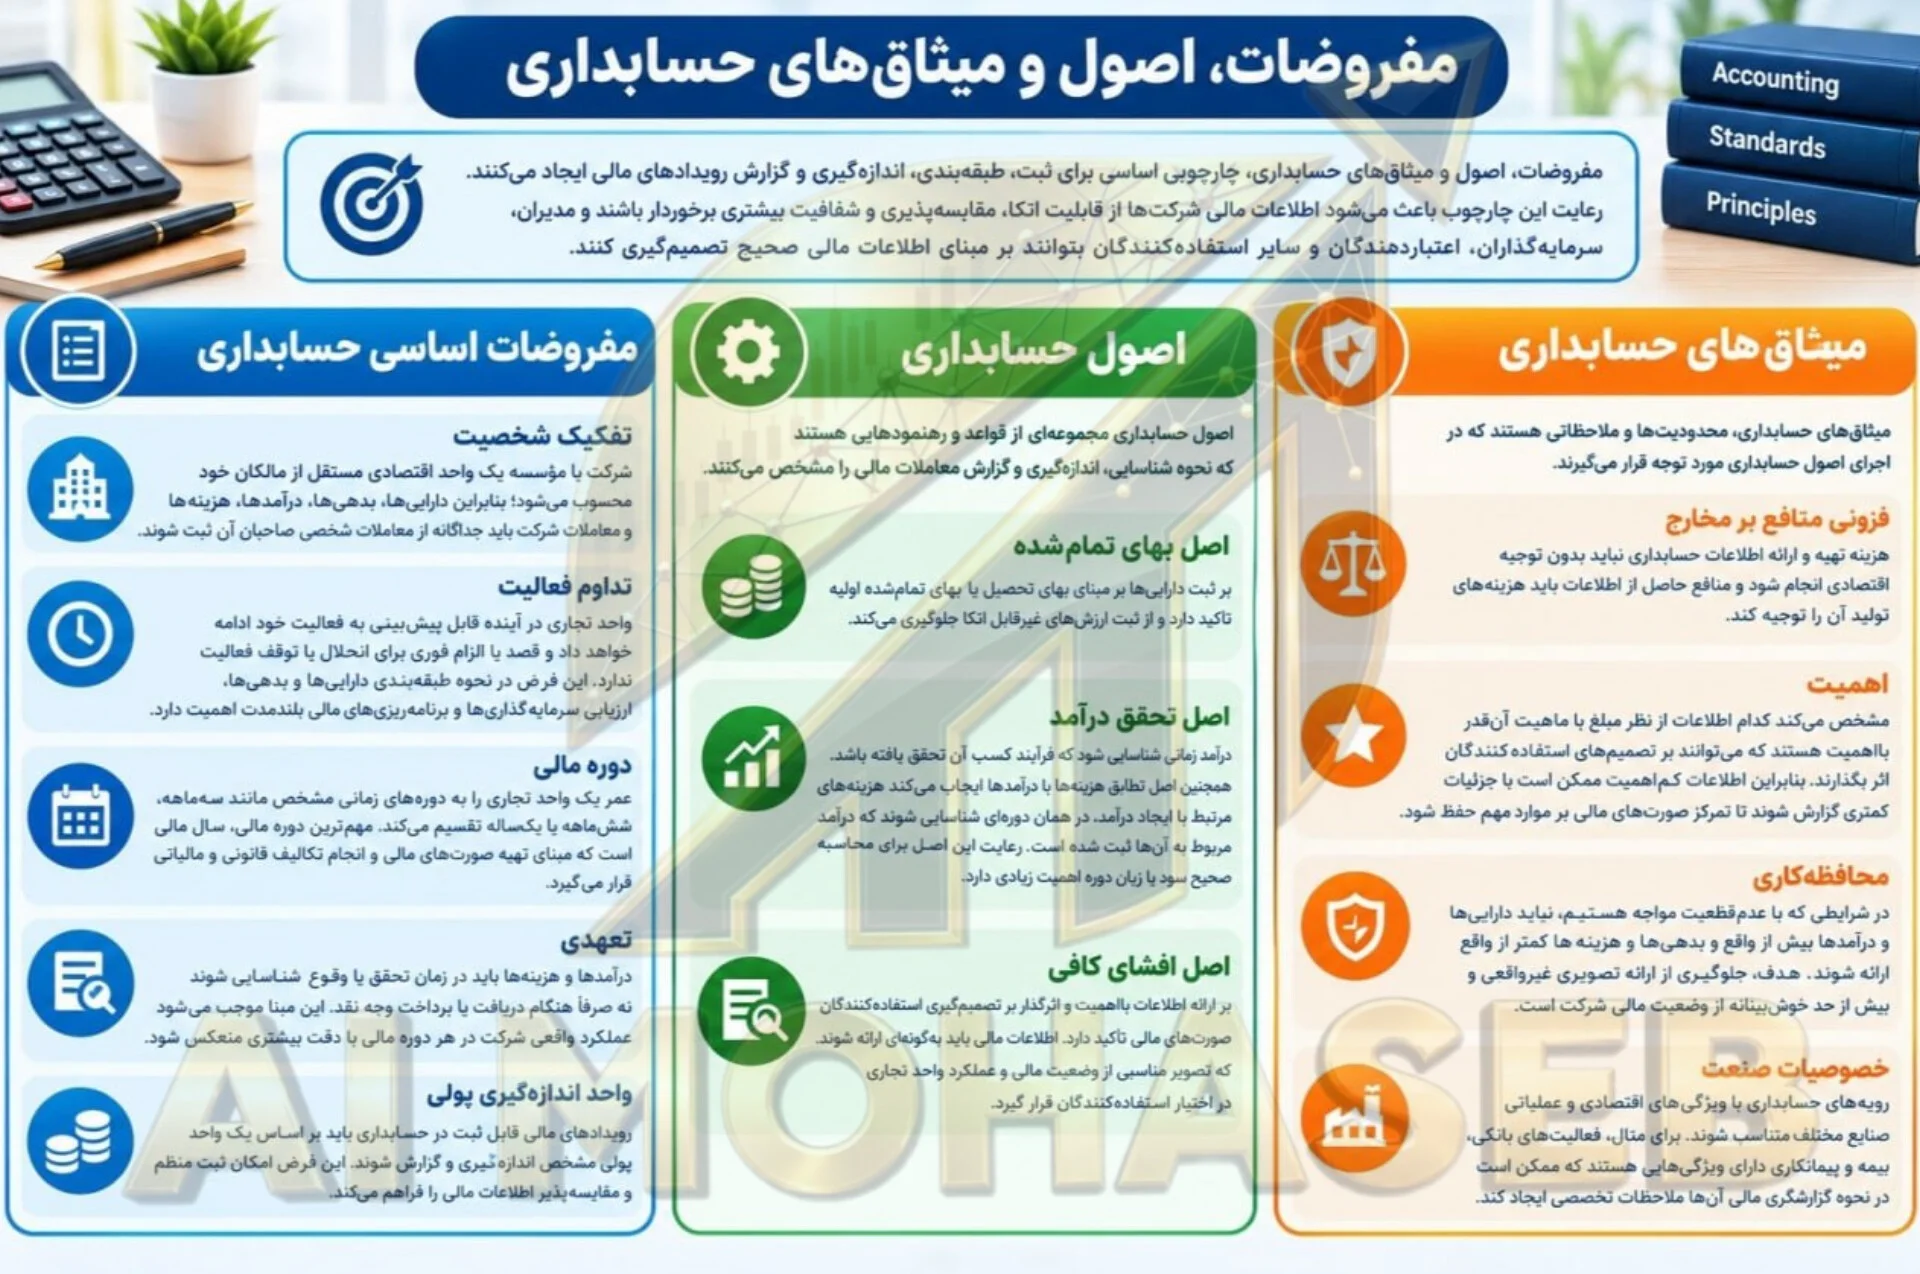
مفروضات اساسی حسابداری پایه و اساس شناسایی، ثبت و گزارش رویدادهای مالی در واحدهای تجاری هستند. حسابداری برای اینکه بتواند اطلاعات مالی را به شکل منظم، قابل فهم و قابل مقایسه ارائه کند، بر مجموعهای از مفروضات، اصول و میثاقهای حسابداری استوار است.
شناخت این مفاهیم به حسابداران، مدیران، صاحبان کسبوکار و استفادهکنندگان صورتهای مالی کمک میکند درک دقیقتری از نحوه ثبت معاملات و تهیه گزارشهای مالی داشته باشند.
در این مقاله با مفروضات اساسی حسابداری، اصول حسابداری و میثاقهای حسابداری و کاربرد هر یک آشنا میشویم.
مفروضات اساسی حسابداری چیست؟
مفروضات حسابداری، پایههایی هستند که فرآیند حسابداری بر اساس آنها شکل میگیرد. این مفروضات، شرایط و چارچوب کلی شناسایی و گزارش اطلاعات مالی را مشخص میکنند.
از مهمترین مفروضات حسابداری میتوان به موارد زیر اشاره کرد:
- فرض تفکیک شخصیت
- فرض تداوم فعالیت
- فرض دوره مالی
- فرض تعهدی
- فرض واحد اندازهگیری پولی
در ادامه هر یک از این مفروضات را بررسی میکنیم.
۱. فرض تفکیک شخصیت
فرض تفکیک شخصیت یکی از مهمترین مفروضات اساسی حسابداری است. بر اساس این فرض، واحد تجاری از مالکان و صاحبان خود یک شخصیت اقتصادی مستقل دارد.
به همین دلیل، معاملات شخصی مالک نباید با معاملات واحد تجاری مخلوط شود.
برای مثال، اگر مالک یک شرکت برای خرید شخصی خود مبلغی پرداخت کند، این معامله نباید بهعنوان هزینه شرکت ثبت شود. در مقابل، اگر مالک مبلغی را برای تأمین منابع مالی وارد شرکت کند، این رویداد باید در حسابهای واحد تجاری ثبت شود.
رعایت فرض تفکیک شخصیت باعث میشود داراییها، بدهیها، درآمدها، هزینهها و معاملات واحد تجاری بهصورت مستقل از امور مالی شخصی مالک ثبت و گزارش شوند.
۲. فرض تداوم فعالیت
فرض تداوم فعالیت بر این مبنا استوار است که واحد تجاری در آینده قابل پیشبینی به فعالیت خود ادامه خواهد داد و قصد یا الزام فوری برای توقف فعالیت یا انحلال ندارد.
این فرض در نحوه حسابداری و گزارشگری بسیاری از داراییها و بدهیها اهمیت دارد.
برای مثال، زمانی که یک شرکت یک دستگاه یا تجهیزات را خریداری میکند، معمولاً فرض بر این است که دارایی طی دورههای مختلف مورد استفاده قرار خواهد گرفت. بنابراین، هزینه آن نیز مطابق رویههای حسابداری مربوط در دورههای مناسب شناسایی میشود.
اگر مشخص باشد که واحد تجاری در آستانه توقف یا انحلال قرار دارد، نحوه بررسی و گزارش برخی اقلام مالی ممکن است متفاوت باشد.
۳. فرض دوره مالی
عمر اقتصادی یک واحد تجاری ممکن است سالهای زیادی ادامه داشته باشد؛ اما استفادهکنندگان اطلاعات مالی نمیتوانند برای دریافت گزارش عملکرد شرکت تا پایان عمر آن منتظر بمانند.
فرض دوره مالی به همین دلیل اهمیت دارد.
بر اساس این فرض، فعالیت اقتصادی واحد تجاری به دورههای زمانی مشخص تقسیم میشود تا عملکرد مالی و وضعیت مالی آن در پایان هر دوره قابل اندازهگیری و گزارش باشد.
دوره مالی میتواند بسته به شرایط واحد تجاری به دورههایی مانند:
- سهماهه
- ششماهه
- یکساله
تقسیم شود.
سال مالی یکی از مهمترین دورههای گزارشگری است و معمولاً مبنای تهیه صورتهای مالی و انجام برخی تکالیف قانونی و مالیاتی قرار میگیرد.
۴. فرض تعهدی
فرض تعهدی بیان میکند که درآمدها و هزینهها باید در زمان تحقق یا وقوع رویداد اقتصادی شناسایی شوند، نه صرفاً زمانی که وجه نقد دریافت یا پرداخت میشود.
برای مثال، اگر یک شرکت در اسفندماه خدماتی را ارائه کند اما وجه آن را در فروردین سال بعد دریافت کند، درآمد مربوط به خدمات بر اساس مبنای تعهدی در دورهای شناسایی میشود که درآمد تحقق یافته است، نه صرفاً در زمان دریافت وجه.
استفاده از مبنای تعهدی باعث میشود عملکرد مالی یک واحد تجاری با دقت بیشتری در دوره مربوط منعکس شود.
۵. فرض واحد اندازهگیری پولی
برای ثبت و گزارش اطلاعات مالی، رویدادهای اقتصادی باید با استفاده از یک واحد اندازهگیری مشترک بیان شوند.
فرض واحد اندازهگیری پولی بر این اساس است که رویدادهای مالی قابل اندازهگیری، بر مبنای واحد پولی مشخص در حسابداری ثبت و گزارش میشوند.
استفاده از واحد پولی مشترک باعث میشود اطلاعات مختلف مالی در قالبی یکسان ارائه شده و امکان جمعآوری، مقایسه و تحلیل آنها فراهم شود.
اصول حسابداری چیست؟
اصول حسابداری مجموعهای از قواعد و رهنمودهایی هستند که نحوه شناسایی، اندازهگیری و گزارش رویدادهای مالی را مشخص میکنند.
در واقع، اگر مفروضات حسابداری چارچوب اولیه فعالیت حسابداری را مشخص کنند، اصول حسابداری به نحوه ثبت و گزارش اطلاعات مالی جهت میدهند.
از جمله اصول مهم حسابداری میتوان به اصل بهای تمامشده، اصل تحقق درآمد، اصل تطابق و اصل افشای کافی اشاره کرد.
اصل بهای تمامشده
اصل بهای تمامشده بر ثبت داراییها بر اساس بهای تحصیل یا بهای تمامشده آنها تأکید دارد.
برای مثال، اگر یک شرکت دارایی مشخصی را خریداری کند، مبلغ ثبت اولیه آن بر اساس بهای مربوط به تحصیل دارایی تعیین میشود.
هدف از این رویکرد، استفاده از اطلاعات قابل اتکا و قابل استناد در ثبتهای حسابداری است.
البته در چارچوب استانداردهای حسابداری، برای برخی اقلام روشهای اندازهگیری دیگری نیز ممکن است مورد استفاده قرار گیرد؛ بنابراین نحوه اندازهگیری هر دارایی باید بر اساس استاندارد مربوط بررسی شود.
اصل تحقق درآمد
اصل تحقق درآمد به زمان شناسایی درآمد مربوط میشود.
بر اساس این مفهوم، درآمد زمانی شناسایی میشود که شرایط لازم برای تحقق آن مطابق الزامات حسابداری فراهم شده باشد.
تعیین زمان مناسب شناسایی درآمد اهمیت زیادی دارد؛ زیرا ثبت زودتر یا دیرتر درآمد میتواند بر سود یا زیان گزارششده در یک دوره مالی تأثیر بگذارد.
اصل تطابق هزینهها با درآمدها
اصل تطابق بر ارتباط میان درآمدهای یک دوره و هزینههای مرتبط با ایجاد آن درآمدها تأکید دارد.
به بیان ساده، هزینههایی که برای ایجاد درآمدهای یک دوره انجام شدهاند باید مطابق الزامات حسابداری در همان دوره یا دورههای مرتبط شناسایی شوند.
رعایت این مفهوم به محاسبه دقیقتر سود یا زیان دوره مالی کمک میکند.
اصل افشای کافی
بر اساس اصل افشای کافی، اطلاعات بااهمیت و اثرگذار بر تصمیمگیری استفادهکنندگان صورتهای مالی باید به شکل مناسب ارائه یا افشا شوند.
صورتهای مالی تنها مجموعهای از اعداد نیستند؛ بلکه باید اطلاعات لازم برای درک وضعیت مالی و عملکرد واحد تجاری را نیز در اختیار استفادهکنندگان قرار دهند.
بنابراین، اطلاعات بااهمیت نباید به شکلی حذف یا ارائه شوند که باعث برداشت نادرست استفادهکنندگان از وضعیت مالی شرکت شود.
میثاقهای حسابداری چیست؟
میثاقهای حسابداری مجموعهای از ملاحظات و محدودیتهایی هستند که در استفاده و اجرای اصول حسابداری مورد توجه قرار میگیرند.
این مفاهیم به حسابداران کمک میکنند اطلاعات مالی را با در نظر گرفتن اهمیت، هزینه تهیه اطلاعات و شرایط خاص واحد تجاری ارائه کنند.
از مهمترین میثاقهای حسابداری میتوان به موارد زیر اشاره کرد:
- فزونی منافع بر مخارج
- اهمیت
- محافظهکاری یا احتیاط
- خصوصیات صنعت
میثاق فزونی منافع بر مخارج
بر اساس این میثاق، هزینه تهیه و ارائه اطلاعات حسابداری باید با منافع حاصل از آن متناسب باشد.
به عبارت دیگر، تهیه اطلاعات بسیار جزئی و پرهزینه زمانی منطقی است که این اطلاعات بتوانند منافع قابل توجهی برای استفادهکنندگان ایجاد کنند.
این موضوع باعث میشود منابع واحد تجاری برای تهیه اطلاعات مالی به شکل منطقیتری مورد استفاده قرار گیرند.
میثاق اهمیت
اهمیت یکی از مفاهیم مهم در گزارشگری مالی است.
اطلاعات زمانی بااهمیت تلقی میشوند که حذف، ارائه نادرست یا عدم افشای آنها بتواند بر تصمیمهای استفادهکنندگان صورتهای مالی تأثیر بگذارد.
بنابراین، تمام اطلاعات مالی الزاماً از یک سطح اهمیت برخوردار نیستند.
اطلاعات بااهمیت باید با دقت و جزئیات مناسب گزارش شوند تا استفادهکنندگان بتوانند تصمیمهای خود را بر اساس اطلاعات قابل اتکا اتخاذ کنند.
میثاق محافظهکاری یا احتیاط
محافظهکاری یا رویکرد احتیاطی در شرایطی که با عدمقطعیت مواجه هستیم اهمیت پیدا میکند.
هدف این رویکرد جلوگیری از ارائه تصویری بیش از حد خوشبینانه از وضعیت مالی واحد تجاری است.
در چارچوب گزارشگری مالی، احتیاط به معنای شناسایی و اندازهگیری محتاطانه اقلام در شرایط عدمقطعیت است و نباید با ایجاد ذخایر یا کاهش عمدی سود بدون مبنای استانداردی اشتباه گرفته شود.
میثاق خصوصیات صنعت
شرایط اقتصادی و عملیاتی صنایع مختلف با یکدیگر یکسان نیست.
برای مثال، فعالیتهای بانکداری، بیمه، پیمانکاری، تولید و خدمات هر کدام ویژگیهای خاص خود را دارند.
به همین دلیل، استانداردها و الزامات حسابداری ممکن است برای برخی صنایع یا فعالیتهای خاص، ملاحظات و الزامات تخصصی داشته باشند.
شناخت ویژگیهای صنعت میتواند به ارائه اطلاعات مالی متناسبتر و قابل استفادهتر کمک کند.
تفاوت مفروضات، اصول و میثاقهای حسابداری چیست؟
یکی از پرسشهای رایج در آموزش حسابداری، تفاوت میان این سه مفهوم است.
بهطور خلاصه:
| مفهوم | کاربرد |
|---|---|
| مفروضات حسابداری | چارچوب و پیشفرضهای اساسی برای انجام حسابداری را مشخص میکنند. |
| اصول حسابداری | قواعد و رهنمودهای شناسایی، اندازهگیری و گزارش اطلاعات مالی را مشخص میکنند. |
| میثاقهای حسابداری | ملاحظات و محدودیتهایی هستند که در اجرای اصول و ارائه اطلاعات مالی مورد توجه قرار میگیرند. |
در نتیجه، این سه دسته مفهوم در کنار یکدیگر به ایجاد یک چارچوب منظم برای ثبت، اندازهگیری و گزارش اطلاعات مالی کمک میکنند.
اهمیت مفروضات و اصول حسابداری برای کسبوکارها
رعایت مفاهیم حسابداری فقط برای حسابداران اهمیت ندارد. مدیران و صاحبان کسبوکار نیز برای تحلیل وضعیت مالی شرکت به اطلاعات حسابداری صحیح نیاز دارند.
اگر اطلاعات مالی به شکل نادرست ثبت یا گزارش شوند، ممکن است تصمیمهای مدیریتی نیز بر اساس اطلاعات نادرست اتخاذ شوند.
اجرای صحیح مفاهیم حسابداری به کسبوکارها کمک میکند:
- وضعیت مالی خود را دقیقتر بررسی کنند.
- سود و زیان دوره را بهتر محاسبه کنند.
- داراییها و بدهیهای خود را کنترل کنند.
- گزارشهای مالی قابل اتکاتری تهیه کنند.
- تصمیمهای مالی و اقتصادی بهتری بگیرند.
- اطلاعات مورد نیاز مدیران و سایر استفادهکنندگان را فراهم کنند.
جمعبندی
مفروضات اساسی حسابداری پایهای برای ثبت و گزارش رویدادهای مالی هستند. فرض تفکیک شخصیت، تداوم فعالیت، دوره مالی، تعهدی و واحد اندازهگیری پولی از مهمترین مفاهیمی هستند که چارچوب کلی حسابداری را شکل میدهند.
در کنار این مفروضات، اصول حسابداری مانند بهای تمامشده، تحقق درآمد، تطابق و افشای کافی، نحوه شناسایی و گزارش اطلاعات مالی را مشخص میکنند.
همچنین میثاقهای حسابداری مانند اهمیت، فزونی منافع بر مخارج، محافظهکاری و توجه به خصوصیات صنعت، ملاحظاتی را برای اجرای مناسب اصول حسابداری فراهم میکنند.
در نهایت، شناخت تفاوت میان مفروضات، اصول و میثاقهای حسابداری برای حسابداران، دانشجویان حسابداری، مدیران و صاحبان کسبوکار اهمیت زیادی دارد؛ زیرا کیفیت گزارشگری مالی و تصمیمگیری اقتصادی تا حد زیادی به صحت، شفافیت و قابلیت اتکای اطلاعات حسابداری وابسته است.
🌐 ایآی محاسب؛ همکار هوشمند و امین کسبوکار شما


 دیدگاه شما

Still surprised by how easy it is to navigate this site. Everything is just where it should be. vnoqen88 is becoming my new favorite go-to spot.