
 تفاوت پیشپرداخت و علیالحساب در حسابداری
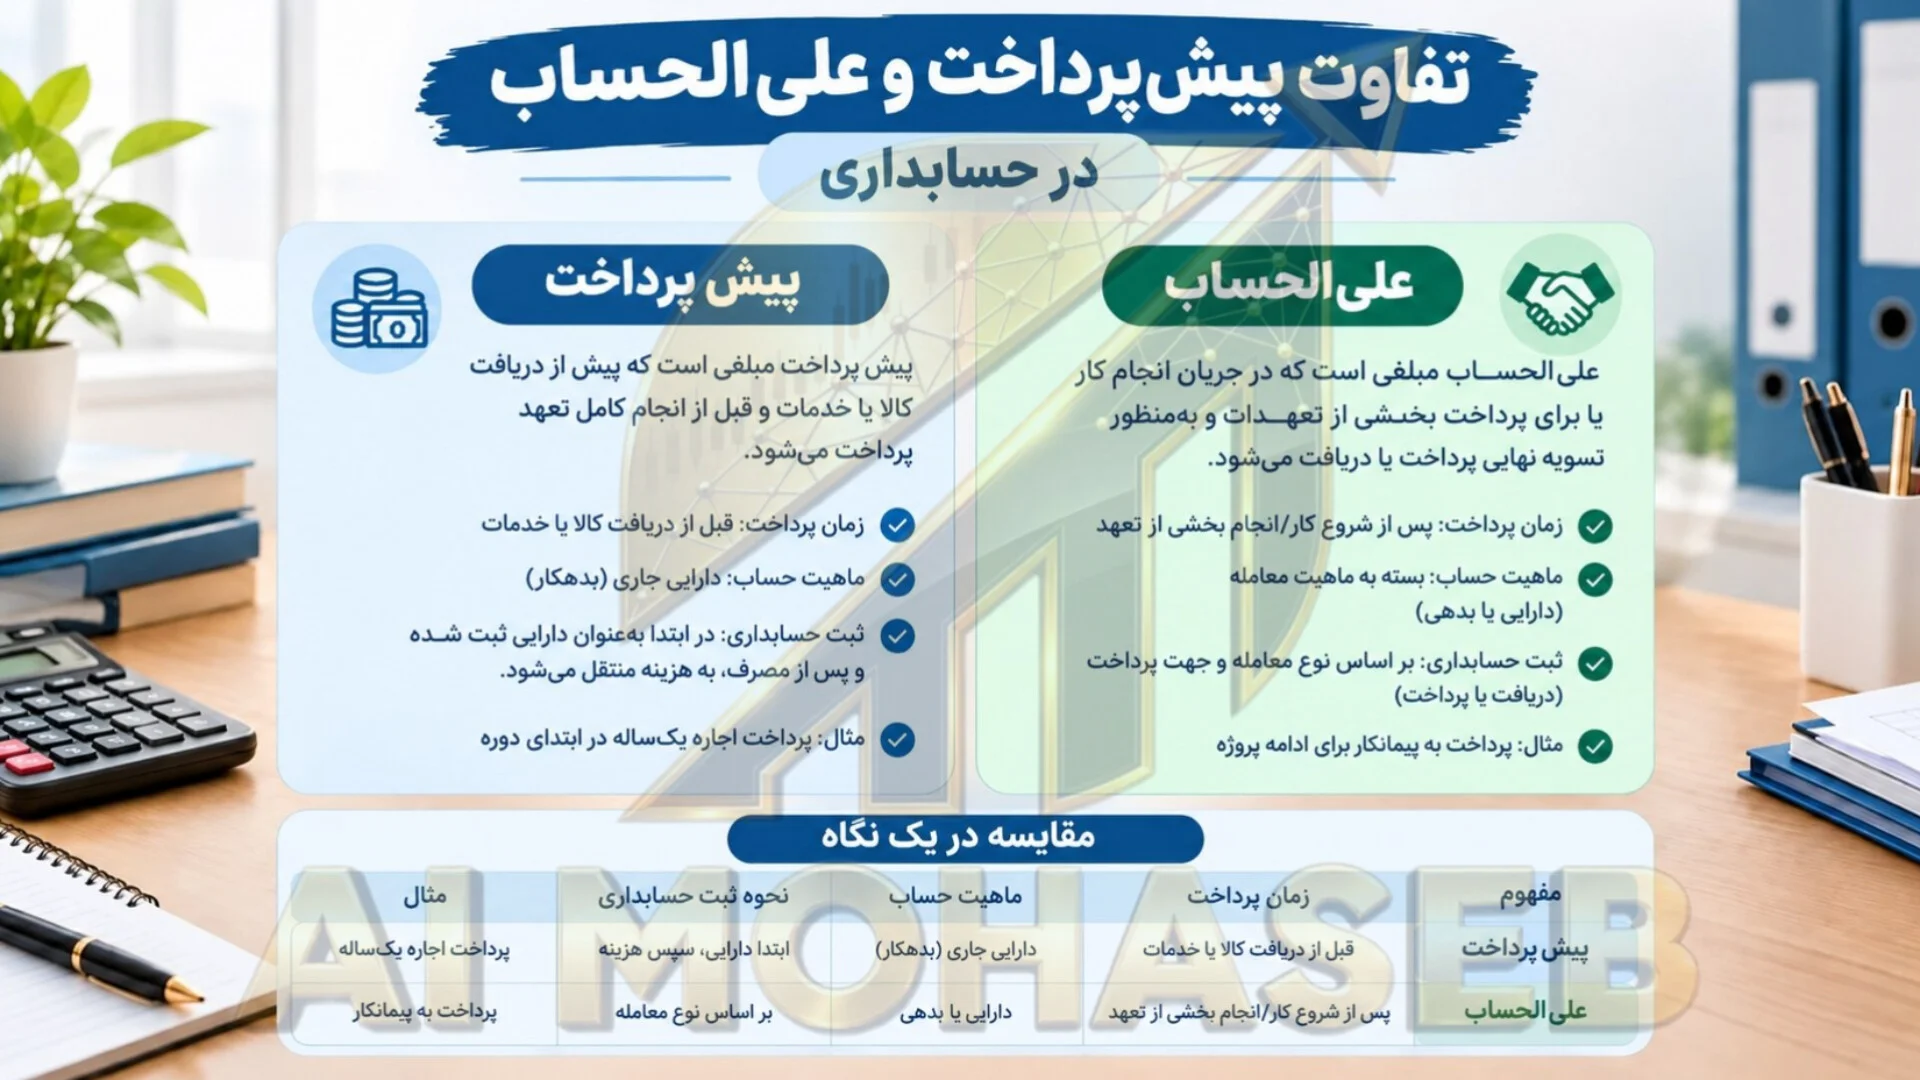
در فعالیتهای روزمره شرکتها، مؤسسات، پیمانکاران و حتی کارکنان، اصطلاحاتی مانند پیشپرداخت و علیالحساب کاربرد زیادی دارند. اگرچه این دو مفهوم در ظاهر شباهتهایی با یکدیگر دارند، اما از نظر زمان پرداخت، ماهیت حسابداری، نحوه ثبت و نحوه تسویه با یکدیگر متفاوت هستند. شناخت صحیح این مفاهیم به حسابداران و مدیران مالی کمک میکند تا رویدادهای مالی را بهدرستی ثبت و گزارشهای مالی دقیقتری تهیه کنند.
پیشپرداخت چیست؟
پیشپرداخت مبلغی است که پیش از دریافت کالا یا خدمات و قبل از انجام کامل تعهد توسط طرف مقابل پرداخت میشود. برای مثال، اگر یک شرکت هزینه اجاره شش ماه آینده دفتر خود را در ابتدای دوره پرداخت کند، مبلغ پرداختشده در ابتدا بهعنوان پیشپرداخت اجاره شناسایی میشود.
در حسابداری تعهدی، پیشپرداخت معمولاً در زمان پرداخت بهعنوان یک دارایی شناسایی میشود؛ زیرا شرکت در آینده از کالا یا خدمات مربوط به آن مبلغ استفاده خواهد کرد. با دریافت کالا یا استفاده از خدمات، بخش مربوطه از حساب پیشپرداخت خارج شده و به حساب هزینه یا حساب مربوط به دارایی منتقل میشود.
ماهیت حساب پیشپرداخت بدهکار است. بنابراین افزایش آن در ستون بدهکار و کاهش آن در ستون بستانکار ثبت میشود.
مثال پیشپرداخت
فرض کنید شرکت مبلغ ۱۲۰ میلیون تومان بابت اجاره یکساله دفتر خود را در ابتدای سال پرداخت کند. در زمان پرداخت، کل مبلغ بهعنوان پیشپرداخت ثبت میشود. سپس با سپری شدن هر ماه، سهم مربوط به همان ماه از حساب پیشپرداخت خارج و به هزینه اجاره منتقل خواهد شد.
علیالحساب چیست؟
علیالحساب مبلغی است که معمولاً در جریان انجام یک معامله، قرارداد یا خدمت و برای تسویه بخشی از تعهدات پرداخت یا دریافت میشود. به بیان ساده، زمانی که کار یا تعهد آغاز شده و بخشی از آن انجام شده است، ممکن است مبلغی بهصورت علیالحساب پرداخت شود تا در ادامه، با ارائه اسناد، صورتوضعیت یا انجام تسویه نهایی، مبلغ دقیق مشخص شود.
یکی از نمونههای رایج علیالحساب در قراردادهای پیمانکاری دیده میشود. پیمانکار ممکن است پس از انجام بخشی از عملیات پروژه، مبلغی را بر اساس صورتوضعیت دریافت کند. این مبلغ تا زمان مشخص شدن مبلغ نهایی و انجام تسویه، بهعنوان علیالحساب در حسابها قابل پیگیری است.
علیالحساب میتواند با توجه به جهت معامله، ماهیت متفاوتی داشته باشد. مبلغی که شرکت به شخص یا پیمانکار پرداخت کرده و قرار است بعداً با اسناد و مدارک تسویه شود، معمولاً در حسابهای دریافتنی یا سایر حسابهای مرتبط با دارایی ثبت میشود. در مقابل، مبلغی که شرکت از مشتری یا طرف قرارداد دریافت کرده و هنوز تسویه نهایی آن انجام نشده است، میتواند ماهیت بدهی داشته باشد.
تفاوت پیشپرداخت و علیالحساب
مهمترین تفاوت این دو اصطلاح در زمان پرداخت و وضعیت تعهد است. پیشپرداخت معمولاً قبل از دریافت کالا یا خدمت انجام میشود؛ اما علیالحساب در جریان انجام کار یا برای پرداخت بخشی از تعهدات مورد استفاده قرار میگیرد.
برای مثال، اگر شرکت قبل از شروع ارائه خدمات، مبلغی را به فروشنده پرداخت کند، این مبلغ میتواند پیشپرداخت محسوب شود. اما اگر فروشنده یا پیمانکار بخشی از کار را انجام داده و در میانه قرارداد مبلغی بابت کار انجامشده دریافت کند، پرداخت مزبور میتواند علیالحساب باشد.
از نظر حسابداری نیز پیشپرداخت تا زمانی که کالا یا خدمت مربوطه دریافت یا مصرف نشده، معمولاً بهعنوان دارایی شناسایی میشود. پس از تحقق هزینه، مبلغ مربوط از پیشپرداخت خارج میشود. در مورد علیالحساب، نحوه ثبت به ماهیت معامله و این موضوع بستگی دارد که شرکت مبلغ را پرداخت کرده یا دریافت کرده است.
ثبت حسابداری پیشپرداخت
ثبت اولیه پیشپرداخت معمولاً به شکل زیر انجام میشود:
پیشپرداخت / حساب مربوطه ← بدهکار
بانک یا صندوق ← بستانکار
پس از دریافت کالا یا تحقق خدمت، حساب پیشپرداخت کاهش یافته و حساب هزینه، خرید یا دارایی مربوطه بدهکار میشود.
ثبت علیالحساب در حسابداری
ثبت علیالحساب به نوع معامله بستگی دارد. برای نمونه، اگر شرکت مبلغی را به یکی از کارکنان برای انجام خریدهای شرکت پرداخت کند و قرار باشد پس از ارائه فاکتورها تسویه انجام شود، مبلغ پرداختشده تا زمان تسویه در حساب علیالحساب یا حساب مربوط به شخص ثبت میشود.
ثبت نمونه میتواند به صورت زیر باشد:
علیالحساب کارکنان ← بدهکار
بانک یا صندوق ← بستانکار
پس از ارائه اسناد و مدارک، مبلغ علیالحساب با هزینهها، خریدها یا سایر حسابهای مرتبط تسویه میشود.
جمعبندی
پیشپرداخت و علیالحساب هر دو از مفاهیم مهم در حسابداری هستند، اما کاربرد و زمان استفاده از آنها متفاوت است. پیشپرداخت معمولاً پیش از دریافت کالا یا خدمات انجام میشود و تا زمان تحقق، بهعنوان دارایی شناسایی میشود. علیالحساب نیز برای پرداخت یا دریافت بخشی از مبلغ یک تعهد در جریان انجام کار مورد استفاده قرار میگیرد و نحوه ثبت آن به ماهیت معامله بستگی دارد.
تفکیک صحیح این دو مفهوم باعث میشود حسابها، صورتهای مالی و گزارشهای مدیریتی با دقت بیشتری تهیه شوند و مانده حسابها نیز در زمان تسویه بهدرستی شناسایی و اصلاح شوند.
🌐 اِی آی محاسب همکار هوشمند و امین کسب و کار شما


 دیدگاه شما

Finally found a platform that understands what players really need. The exchange features are smooth and the betting limits fit every budget. I enjoy how transparent the rules are and how quickly winnings reach my account. Highly recommended. kheloexch360